Showing posts with label lithium-ion battery. Show all posts

January 18, 2021

世界最大「ギガソーラー+蓄電池」プロジェクトが米加州に着工! スターバックスや大手電力、地域新電力がPPAを締結

 Published at Nikkei Technology Mega Solar Business

「大規模太陽光の首都」に建設

 米カリフォルニア州で、ギガワット(GW=1000MW)を超える巨大な太陽光発電と大規模なエネルギー貯蔵プロジェクトの建設が始まろうとしている。

 「エドワーズ&サンボーン・ソーラー・エネルギー貯蔵」と呼ばれるこのプロジェクトは、米再エネ・プロジェクト・ディベロッパーであるテラジェン(Terra-Gen)社が開発した。同社は先月ミネソタ州に本社を構える太陽光発電のEPC(設計・調達・施工)サービス事業者であるモーテンソン社にプロジェクトの施工を委託した。

 エドワーズ&サンボーンプロジェクトは、出力1118MW (1.1GW)の「ギガソーラー」と容量2165MWh(2.165GWh)の「ギガストレージ」から構成される。使用される太陽光パネルは250万枚を越え、エネルギー貯蔵設備には、11万個以上のリチウムイオン電池モジュールが使用される。

 このプロジェクトは「太陽光+蓄電池」プロジェクトで、現時点で世界最大規模といわれている。

 建設は今年第1四半期(1~3月)から開始し、来年の2022年第4四半期(10~12月)に完工する予定だ。

 立地するのは、カリフォルニア州のカーン郡。同郡は、カリフォルニア州セントラルバレー南部に位置し、その面積はなんと東海岸のニュージャージー州に匹敵する。農業が盛んだが、郡の経済は石油採掘にも深く関係している。また、多くの大規模な太陽光発電プロジェクトが建設されているため、カリフォルニア州における「大規模太陽光発電の首都」としても知られている。もちろんこれは俗称で公的な意味があるわけではない。ちなみに、エドワーズ&サンボーンプロジェクトの「エドワーズ」とは、航空機開発の拠点として知られる「エドワーズ空軍基地」の隣接地に開発されることに由来する(図1)。

図1●カーン郡に設置された大規模太陽光発電の1つで、出力は450MWになる
(出所:8minute Solar Energy)

スターバックスがPPA締結

 このプロジェクトのEPCを担当するモーテンソン社は、今まで米17州で計7GWの太陽光発電プロジェクトの建設に携わり、エドワーズ&サンボーンプロジェクトは、同社にとって78番目の太陽光プロジェクト、11番目のエネルギー貯蔵プロジェクトになるという。

 プロジェクトディベロッパーであるテラジェン社は、これまでに1.3 GWを超える太陽光、風力、そして地熱発電所を開発・運営する。

 現時点でプロジェクトから発電される電力の購入者(オフテイカー)は、サステイナビリティ(持続可能性)向上を目標とするリーディング企業、地方自治体、そして大手電力会社が含まれる。

 まずは、コーヒーチェーン世界大手の米スターバックス。同社は、環境負荷を低減するために、2030年までに、CO2排出量を50%削減することを目指している。さらに、昨年9月に2025年までに北米1万店舗を環境配慮型店舗に転換する計画を発表した。同社は、風力発電、太陽光発電から電力購入契約(PPA)を通じて、米国、カナダ、英国にある直営店舗について、既に「再エネ100%」の電力で賄っている。
September 27, 2020

加州「太陽光・蓄電池マイクログリッド」、地域の担い手が連携 非常時は空港・沿岸警備に電力供給し、レジリエンス強化

 Published at Nikkei Technology Mega Solar Business

送電網の末端に位置

 米カリフォルニア州北部にあるサンフランシスコ市から北に約200マイルに位置するハンボルト郡は、同州で2番目に大きな自然の入り江であるハンボルト湾に隣接していて、さらに、レッドウッドからなる国立公園や海岸山脈もある。

 同郡は、他のコミュニティから孤立した農村で、送電網の末端に位置する。さらに、津波、地震、土砂崩れ、洪水、そして山火事などの自然災害を受けやすく、「エネルギー・レジリエンス」はこのコミュニティにとって重要な課題となっている。

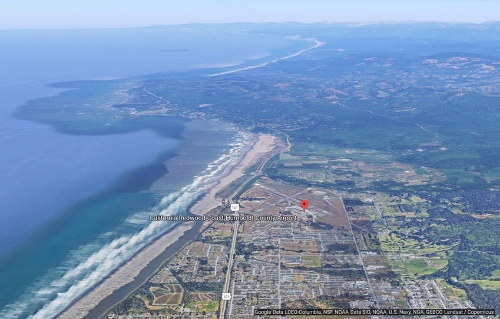
 そんなハンボルト郡で、「レッドウッド・コースト・空港・マイクログリッド(RCAM)」というプロジェクトが立ち上がった。このマイクログリッドは、出力2.2MWの太陽光発電に、容量8.8MWh(連系出力2.2MW)の蓄電池といった分散型電源から構成される(図1)。


テスラが太陽光と蓄電池

 レッドウッド・コーストのエネルギー・オーソーリティ(RCA)でエグゼクティブ・ディレクターを務めるマシュー・マーシャル氏は、「RCAMは、レジリエンス対応へ必要性、大手電力会社の持続可能なスマートグリッドへの転換、そして地方自治体の発電所とエネルギー貯蔵所有への関心の高まりという背景があります」と話す。ちなみに、RCAは、コミュニティー・チョイス・アグリゲーション(Community Choice Aggregation: CCA)の1つで、日本の地域新電力にとても似ている。地方自治体の関与した電力小売事業者で、地域を独占する大手電力に対して、より高い再エネ比率で、地元に換言しながら地産地消を目指している。

 このプロジェクトに関与するプレーヤーは、以下になる。

●ハンボルト州立大学のシュアツ・エネルギー・リサーチセンター:主任コントラクター兼テクノロジーインテグレーター

●パシフィックガス&エレクトリック(PG&E):カリフォルニア州北部地域をサービス管轄とする大手電力会社で、地元の配送電網を運営

●RCA:地元のCCAで、RCAMの分散エネルギー資源(DER)の所有者兼事業の投資家(600万米ドルを投資)

●ハンボルト郡:分散型電源が設置される空港の所有者・運営者

●カリフォルニア州エネルギー委員会(CEC):地域マイクログリッド構築支援事業として、プロジェクトコストの約半分(500万米ドル)を補助金として支給

 さらに、システムのハードは、米テスラが太陽光発電と蓄電池、そして、コントローラーは米SEL社が提供する。...Read More Here

September 7, 2020

太陽光の大量導入を支える「古いテクノロジー」!? 「揚水式水力」が長周期のエネルギー貯蔵として再評価(前半

 Published at Nikkei Mega Solar Buziness

長周期」の調整力不足が露呈

 このコラムの前回記事(米加州で大停電!、再エネ導入で前進も系統の安定運用が後手に)で、米カリフォルニア州が「温室効果ガス(GHG) 排出フリー電源システム(ゼロ・エミッション)への移行」を達成するため、太陽光発電の導入拡大と化石燃料による火力発電所の廃止を同時に進めるが故に、系統運営に問題が生じている実態を取り上げた。

 一方、昼間に太陽光発電からの電力を充電し、夕方のピーク時に放電できるリチウムイオン電池がメインとなるエネルギー貯蔵テクノロジーが、天然ガス火力の代替に再エネを増やしていく上で重要な役割を果たす、という方向性をこれまでのコラム記事で再三、触れてきた。

 住宅用蓄電池、さらに発電事業用のリチウムイオン電池と言えば、米国の著名起業家で、話題に事欠かないイーロン・マスク氏の創業した企業「テスラ」がまず頭に浮かぶであろう。

 テスラの住宅用蓄電池「パワーウオール」、発電事業用蓄電池「パワーパック」は、革新的な蓄電テクノロジーとして、人をワクワクさせ、市場を斬新に変え、大きなシェアを占めることが期待されるものだ。

 しかし、今回、カリフォルニア州で起きた大規模停電で、重要性が評価されたのは、こうした新タイプの蓄電テクノロジーばかりではない。大停電で、明らかになった課題の1つは、長時間での需給バランスの改善に効果のある「長周期エネルギー貯蔵」の必要性である。こうした長周期エネルギー貯蔵テクノロジーで最も活用されているのは、実は「古いテクノロジー」である揚水式水力発電である(図1)。

図1●米加州で最大規模の揚水式水力発電 (1212MW) が導入されているウイスホン湖
(出所:California Energy Commission)


蓄電池の貢献は「ゼロ」!?

 米国でエネルギー貯蔵市場が立ち上がった当初は、調整力市場を通じて、短時間の充放電で生み出した調整力を系統運用事業者に提供する「アンシラリーサービス」がメインで、同サービス用には、「短周期」向け需給改善システムが活用された。

 近年では、カリフォルニア州やニューヨーク州など多くの州政府がエネルギー貯蔵設備の導入を義務化し、 昼間に太陽光発電からの電力を充電し、夕方のピーク時に放電する「シフト目的」の長周期対策での使用が拡大している。しかし、昼間から夕方以上のもっと長期の時間、または数日をカバーできるエネルギー貯蔵が注目され始めた。... Read More Here

March 12, 2020

米住宅太陽光・蓄電池の市場動向、「LG」「テスラ」が2強に ハリケーンに備え、蓄電池設型が2017年から倍増

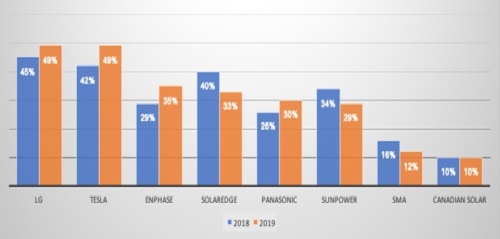
 2019年の米国住宅用太陽光発電市場において、顧客はどのブランドを最も指定したのか?それは、韓国の大手企業グループである「L G」と、米国の電気自動車(EV)ベンチャーから成長している「TESLA(テスラ)」であった。
 米国での「蓄電池併設型太陽光発電」の販売、蓄電池のブランド評価、そして太陽光発電産業に携わる施工事業者の今後の事業戦略などのトレンドに関する調査結果が発表された。これは、全米 の太陽光発電施工事業者を対象としたアンケート調査で、米エネルギーセイジ(EnergySage)と米NABCEPが共同で実施した。
 米エネルギーセイジは、オンラインによる太陽光発電見積もりサービスを提供している。また、NABCEPとは「北米公認エネルギー実務者委員会(North American Board of Certified Energy Practitioners)」の略で、再生可能エネルギー産業に携わる施工業者などから構成される。
 調査の対象となったのは全米48州とワシントンD Cにわたる772の太陽光発電販売・施工事業者で、2019年12月末から2020年1月末にかけて実施された。ちなみに、この調査は今年で5回目になる。
 住宅用太陽光の購入を考えている消費者は、太陽光パネル、パワーコンディショナー(PCS)、そして蓄電池などの機器に対して、特定の趣向はあるのだろうか? 調査によると、消費者は前にも増して、積極的に太陽光発電関連機器の「リサーチ」を行っているため、機器に関する知識が高い。そのため、特定のブランドへの趣向・要求が増えていることがわかった。
 2019年最も指定されたブランドは、L Gとテスラ。L Gは太陽光パネルと蓄電池の両方で指名されているが、テスラは蓄電池のみでトップについた。3位の米エンフェーズと4位のソーラエッジは共にマイクロインバーターメーカーである。5位のパナソニックと米ソーラーパワーは共に高変換効率タイプの太陽光パネルで有名で、共に蓄電池を含めたトータルソリューションも提供する。つまり、消費者は、プレミアム価値のある機器を提供するメーカーへの趣向を見せている(図1)。..Read More Here
図1●2019年・消費者による住宅用太陽光関連機器のプランド評価
(出所:EnergySage)

March 4, 2020

「RE100」IT大手に押され、バージニア州でメガソーラー続々 データセンターに供給、初の「蓄電併設型」も導入へ

Published at Nikkei Mega Solar Business

IT大手のデータセンターが集積

 米バージニア州と聞くと、政策的に太陽光発電に熱心な州というイメージはないが、実際には、着々と太陽光の導入が拡大している。米国太陽エネルギー協会(SEIA)によると、同州は、太陽光発電の累積導入量ですでに全米17位(2019年第3四半期時点)とトップ3分の1に入る。
 実は、同州で今まで太陽光発電導入を牽引してきたのは、州政府ではなく、なんと、データセンターなのである。
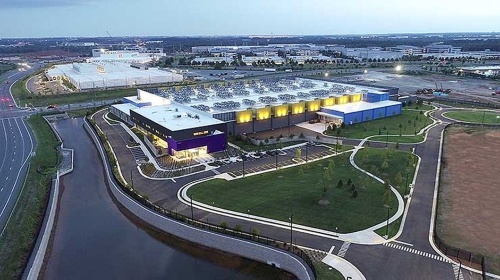
 米IT業界のリーディング企業の拠点は、シリコンバレーと呼ばれるカリフォルニア州北部に集中しているが、それら企業のデータセンターはバージニア州北部に集積している。バージニア州で最もデータセンターの運営規模が大きいのはアマゾン ウェブ サービス(AWS)。フェイスブック、マイクロソフトも同州でデータセンターを運営している(図1)。
図1●「データセンター裏通り」とも呼ばれるバージニア州北部
(出所:Data Center Frontier)

「経済効果」を守る

 電力市場が完全に自由化されていないバージニア州で、最大規模の電力会社はドミニオン・エネルギー・パワー(以下ドミニオン)である。同社は発電から送電まで行う垂直統合型の地域独占電力会社であり、環境保護や再生可能エネルギーにはかなり遅れをとっていた。
 AWS、フェイスブックなどデータセンターを運営する企業グループは、国際イニシアチブ「RE100」に加盟するなど再エネ転換にたいへん積極的で、バージニア州の規制当局に対し、州内での再エネの選択肢を増やすことを要望してきた。
 こうした声に応える形で、ドミニオンはメガソーラー(大規模太陽光発電所)の開発に乗り出した。その背景には、データセンターによる経済効果を同州に留めるためには、十分な再エネ電力を提供できる体制を整えることが不可欠という判断がある。
 実際、ドミニオンはすでにAWS向けに6基のメガソーラー (合計出力260MW)をバージニア州で稼働している。さらに、今年1月に新たに120MWのメガソーラー をAWSと同州のアーリングトン郡用に建設することを発表した...Read More Here

February 19, 2020

米エネルギー貯蔵市場、2024年までに5.4GWに拡大! 電力会社による導入計画は合計78GW

Published at Nikkei Technology - Mega Solar Business

EV市場拡大で価格低下

 米大統領による「年頭教書」は、米政治における新春の恒例行事として知られる。年の始めに、大統領が連邦の両院議会の議員を前に、その年の主な政治課題などを演説するもので、一般教書演説とも呼ばれる。今年は、これと並行して、「米国エネルギー貯蔵産業の年頭教書:2019年の回想」と題したセミナーが2月6日に行われた。
 講演者の一人であるダン・フィンフォレイ氏は、「市場は着実に拡大している」と、米国エネルギー貯蔵設備の市場トレンドを語った。同氏は、クリーンエネルギーに関する英国調査会社・ウッドマッケンジーのエネルギー貯蔵部で アナリストを務めている。
 米国エネルギー貯蔵市場をテクノロジー別に見ると、リチウムイオン蓄電池がこれまで市場をほぼ独占しており、2019年第4四半期のシェアでは、全体の99.2%に達した。
 フィンフォレイ氏によると、エネルギー貯蔵設備の価格は継続的に低下しているという。その背景について、「エネルギー貯蔵市場が、電気自動車(EV)市場に『おんぶ』されているから」という表現で説明した。つまり、エネルギー貯蔵用だけの蓄電池市場はまだ小さいが、急速に拡大するEV市場のおかげで、コスト低下の恩恵を得ているという。
 エネルギー貯蔵市場の主体は「長周期」(長時間の需給改善)向け用途に向かっており、「真の(ビジネス)機会は長周期向けにある」と語った。米国でエネルギー貯蔵市場が立ち上がった当初は、調整力市場を通じて、短時間の充放電で生み出した調整力を系統運用事業者に提供するアンシラリーサービスがメインで、同サービス用には「短周期」(短時間の需給改善)向けシステムが活用された。
 近年では、カリフォルニア州やニューヨーク州など多くの州政府がエネルギー貯蔵設備の導入を義務化し、 昼間に太陽光発電からの電力を充電し、夕方のピーク時に放電する「シフト目的」の長周期対策での使用が拡大している。さらに、供給力の確実な確保を目指す容量市場の拡大で、長周期向けエネルギー貯蔵が大きく伸びると予想されている。

長周期向けは20%の価格低下

 エネルギー貯蔵市場は、太陽光発電市場と同じように、住宅用、 非住宅用(商業・産業)、そして、発電事業用の3つに分類される。さらに、電力会社の視点から、エネルギー貯蔵が電力需要家側に設置される場合 「ビハインド・ザ・メーター(電力量計の後側)」、そして、電力供給側に設置される場合 「フロント・オブ・ザ・メーター (電力量計の前側)」との分け方もある。後者のフロント・オブ・ザ・メーターのほとんどは電力会社による発電事業用になる。
 エネルギー貯蔵設備の価格は、容量や電力量といった技術的な特性だけでなく、設備の定格放電時間によっても異なる。主に、定格放電時間が0.5 時間未満の「短周期」、2時間までの「中周期」、そして4時間以上の「長周期」に分類される。... Read More Here

January 10, 2020

米最大「690MW太陽光+360MW蓄電池」がネバダ州で計画 州所有地に建設、トランプ政権の承認で動き出す

Published at Nikkei Mega Solar ---

州政府の所有地内に建設

 現在、米ネバダ州で、国内だけでなく、世界でも最大規模と言われる「太陽光+蓄電池」プロジェクトの開発が始まろうとしている。
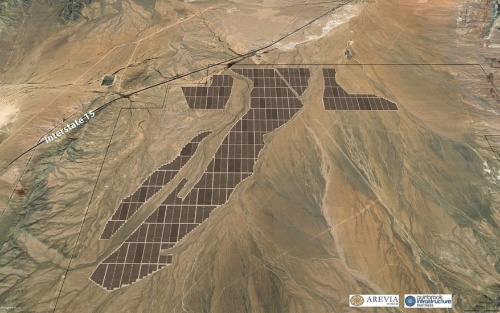
 プロジェクトの正式名称は「ジェミニ・ソーラー+バッテリー(ジェミニ)」と呼ばれ、連系出力690MWのメガソーラー(大規模太陽光発電所)に、連系出力360MW(容量1520MWh)のエネルギー貯蔵設備が併設される(図1)。
図1●「ジェミニ・ソーラー+バッテリー」計画図
(出所:Quinbrook Infrastructure Partners)
クリックすると拡大した画像が開きます
 このプロジェクトは規模だけでなく、政治的な面でもニュースになっている。それは、このプロジェクトがネバダ州連邦政府の所有地に開発される予定で、この場合、州だけではなく、連邦の各種機関より許認可を取得する必要があるからだ。...Read More Here

December 23, 2019

米加州、電源の100%ゼロエミに向け、大規模エネルギー貯蔵が続々 天然ガス火力を代替し、再エネの主力電力源化を支える

Published at Nikkei Technology "Mega Solar Business"

 米カリフォルニア州でエネルギー貯蔵の導入政策を支援するカリフォルニア・エネルギー貯蔵同盟(CESA)によると、同州の温室効果ガス(GHG) 排出フリー電源システムへの移行には、エネルギー貯蔵の普及が欠かせないとしている。
 2018年にカリフォルニア州議会は、「ゼロエミッション電力目標を設定する上院法案100(SB100)」を可決した。「SB100」では、2030年までに電源構成の60%を太陽光発電など再生可能エネルギーからの供給に転換し、2045年までに電力供給の100%をゼロエミッション電源とすることを義務付けた。
 CESAでは、エネルギー貯蔵は同州のエネルギー・環境問題など、多くの課題を解決するのに役立つことから、早急な導入を促している。「同州の直面している課題」とは、天然ガス火力の廃炉、電気自動車(EV)の需要拡大、高い電気料金の抑制、そして太陽光発電の大量導入に伴う系統(グリッド)への統合などがある。

 カリフォルニア州では2045年までにすべての天然ガス火力が廃棄されることになっている。現在同州で発電される電力の43%は天然ガス火力によるものであり、エネルギー貯蔵は、天然ガス火力の代替に再エネを増やしていく上で重要な役割を果たすとされている。
 実際、すでにエネルギー貯蔵による火力発電所の代替は始まっている。象徴的なのが、アリソ・キャニオンとモス・ランディングにおける蓄電池プロジェクトだ。それぞれ、99.5MWと567.5MWという大規模なエネルギー貯蔵設備になる。...Read More Here

December 13, 2019

米エネルギー貯蔵市場、2024年には4.7GWに急拡大 カリフォルニア州と発電事業用の需要が牽引

Published at Nikkei Technology ==

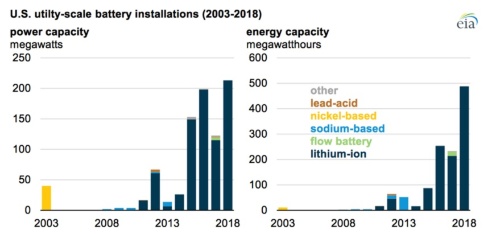
米国エネルギー省(DOE)・エネルギー情報局(EIA)によると、2018年末の時点で、米国には出力862 MWの発電事業用エネルギー貯蔵施設が稼働済みである。
発電所の規模は定格出力(kW)で示されるが、エネルギー貯蔵の場合、その規模は「出力」と「容量」の2つの単位で表される。「出力」は、kWやMWが単位となり、利用可能な瞬時の最大電力の値。一方、「容量」は、1回の充放電サイクルで、充電または放電できる最大の電力量で、kWhやMWhが単位となる。
ちなみに、2018年の発電事業用エネルギー貯蔵施設の総容量は、1236 MWhで、出力と容量ともに総導入量の90%以上はリチウムイオン電池が採用された(図1)。
図1●米国発電事業用エネルギー貯蔵のタイプ(技術)別・導入出力(左図)と容量(右図)の年間推移(注:藍色=リチウムイオン電池、緑色=フロー電池、水色=塩系、黄色=ニッケル系、茶色=鉛蓄電池)
(出所:EIA)
現在、計画されているエネルギー貯蔵設備が稼働し、稼働中の容量が廃止されないと仮定すると、米国の電力事業用のエネルギー貯蔵設備の総出力は2023年までに2.5GWを超える可能性があるとEIAは予測している。

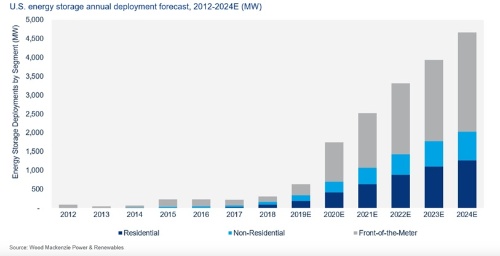
英コンサルティング会社であるウッドマッケンジーも、2020年代に米国内でエネルギー貯蔵設備の市場が急拡大すると予測している。市場拡大の背景には、電力会社による導入拡大と、米カリフォルニア州の山火事を含む大規模な災害時に必要なレジリエンス(回復力)強化に向け、エネルギー貯蔵への関心の高まりがあるという。ウッドマッケンジーでは、2024年の導入規模を実に4.7GWと予想している(図2)。
図2●米国内でのエネルギー貯蔵設備・年間導入量の予測(2012~24年・MW)(藍色:住宅用、水色:商業用、灰色:発電事業用)
(出所:Wood Makenzie Power & Renewable)
ウッドマッケンジーの予測では、カリフォルニア州で住宅・商業用などに分散型蓄電池の導入も拡大していくが、発電事業向け需要の方が、より拡大すると見ている。...Read More Here

August 26, 2019

米では大規模エネルギー貯蔵設備が「新たな電源」に 2023年に累積「3GW」まで急拡大へ

Published at Nikkei "Mega Solar Business" ---

 米国では大規模なエネルギー貯蔵設備が新しい「電力源」になりつつある。ここ数年、発電事業用の大規模エネルギー貯蔵の導入が急速に進んでいる。
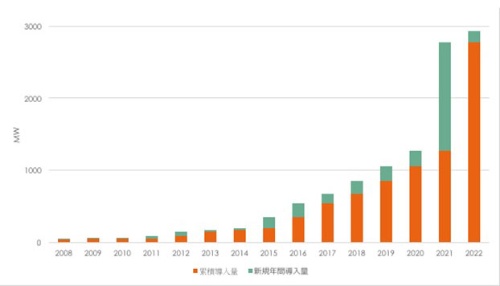
 米エネルギー省(DOE) ・エネルギー情報局(EIA)によると、現在稼働中のエネルギー貯蔵に、2019年5月時点で明らかになっている計画中のエネルギー貯蔵設備が加わると、 2023年までに約3GWの大規模エネルギー貯蔵が米国の電力源として運用されるという。ちなみにEIAの「大規模」の定義は出力1MW以上となっている(図1)。
図1●米国における大規模エネルギー貯蔵設備の累積導入容量(MW)(注:2019年5月末時点。2019年以降は計画導入容量)
(出所:米国DOE EIA) 
 2011年には100MWに満たなかった大規模エネルギー貯蔵設備の累積導入量は、すでに2019年5月には10倍の約1GWまで拡大している。

 この急拡大の背景には、州レベルの積極的な普及政策と、連邦政府の大規模エネルギー貯蔵導入に向けた規制的手法がある。米国連邦エネルギー規制委員会(FERC)は昨年2月に、系統運用機関にエネルギー貯蔵の容量市場、エネルギー市場、及びアンシラリーサービス市場の参加を阻む障壁の取り除くことを義務付ける画期的な「オーダー841」を発行した。
 「オーダー841」の目的は、すべての卸電力市場で適用されるエネルギー貯蔵の明確な法的枠組みを作成し、電力システムのニーズを満たすために競合できるソリューションの範囲を拡大することを意図している。
 さらに、太陽光発電などの変動性再生可能エネルギーの導入拡大、そして導入価格の低下に伴い、より多くの電力会社が「蓄電池+太陽光発電」のペア(併設)を資源総合計画(Integrated Resource Plan =IRP)に含めるようになった。
 これまで電力会社のIRPには従来型の資源である石油、石炭、天然ガス、水力などが含まれていたが、ここ数年は、「蓄電池+太陽光発電」のペア、さらには、エネルギー貯蔵が「資源」として含まれるようになった。...Read More Here

January 31, 2019

米機関が「太陽光+リチウム電池」をコスト分析、その結果は? 「ACリンク」と「DCリンク」は1ポイントの違い

Published at Nikkei Technology ---

米国が牽引する「電力用リチウム電池」

 近年、リチウムイオン電池を電力システムに関わるエネルギー貯蔵として使用するケースが増加している。短期間のエネルギー供給、電力系統の安定化、さらに周波数・電圧調整、送配電網の建設延期、または送配電網の投資抑制・削減、バックアップ電源、ピークカット、ピークシフトなど多様なサービス用途で価値を提供し始めた。
 現在、米国がこの分野でも世界をリードしているようだ。米国における電力用リチウムイオン電池のほとんどの用途は、発電事業用のエネルギー貯蔵である。2008~2017年の間、米国は世界の電力用リチウムイオン電池市場の約40%を占めた。それは出力で495MWにあたり、そのうち約92%は発電事業用のエネルギー貯蔵(出力1MW以上)として、約8%は商業用エネルギー貯蔵(出力10KWから1MW)、そして1%以下は住宅用(10kW以下)に導入された(図1)。
図1●米国リチウムイオン電池の導入量推移(2008~2017年)(棒グラフ、円グラフともに緑色が電力事業用市場、薄いピンク色が商業用、赤色が住宅用を示す)
(出所:DOE Energy Storage Database)
[画像のクリックで拡大表示]

「ACリンク」「DCリンク」とは?

 この拡大するリチウムイオン蓄電池のエネルギー貯蔵としてのコストの動向を分析するため、米国国立再生可能エネルギー研究所(The National Renewable Energy Laboratory: NREL)は「2018年米国発電事業用太陽光発電所プラスエネルギー貯蔵システムコストベンチマーク(基準)」を昨年12月に発表した。大容量リチウムイオン蓄電池が単独で設置された場合(スタンドアロン)と、発電事業用太陽光発電所と大容量リチウムイオン電池を併設(コロケーション)した時(以下「PV+蓄電池」)のデータを基に、モデル化してコスト分析したものである。
 このNRELベンチマーク分析では、太陽光パネルの設置容量100MW-DCの追尾型の太陽光発電所と出力60MW-AC、容量240MWh-AC(放電4時間)のリチウムイオン電池を想定した。具体的には、以下4パターンで分析した。(1)それぞれを独立で設置した場合(スタンドアロン)、(2) 「交流(AC)リンク」による「PV+蓄電池」(併設・コロケーション)、(3)「直流(DC)リンク」による「PV+蓄電池」(併設・コロケーション)、さらに、(4)PVと蓄電池を異なるサイトに単独に設置―――の4ケースだ。...Read More Here

September 20, 2017

米展示会レポート、 太陽光市場の成長は蓄電池が担う! EV普及で定置型蓄電池の低コスト化が加速との見方

Published at Nikkei Technology Online -- 北米最大の太陽光関連展示会に2万人来場

 北米最大の太陽光発電関連の国際展示会「ソーラー・パワー・インターナショナル(Solar Power International=SPI) 2017」(2017年9月10~13日)がネバダ州ラスベガスで開催された。今年も昨年と同様、北米最大のエネルギー貯蔵関係の国際展示会「エネルギー・ストレージ・インターナショナル(Energy Storage International = ESI)との併催となった。今年で14年目を迎えるSPIは 2万人を超える参加者を動員し、大きな賑わいを見せた。

 ちなみに、今回の会場となったマンダレイベイ・ホテル&カジノのコンベンションセンターの屋根には出力6.4MWの太陽光発電システムが設置されている。2年前に稼働したこの発電システムは、ホテルそしてカジノのピーク需要の20%を賄っているという。

太陽光と蓄電池の統合がトピックに

 さて、今回のSPIでの大きなトピックの1つは「太陽光発電の大量導入による蓄電池の統合」であった。これまでのSPIでは、太陽光発電の導入を拡大するため、コスト削減や政府の普及政策などのトピックが多くを占めた。

 従来、太陽光発電はRPS法(再生可能エネルギー導入義務制度)など、公的な政策主導で導入が拡大してきた。しかし、低価格化が急速に進み、発電コストが従来の電源に匹敵、または勝るようになってきた。そのため、政策・規制による促進だけでなく、「経済的に」メリットが生じ、企業や電力会社による電力事業用のメガソーラー(大規模太陽光発電所)の開発が加速した。実際、2016年に電力事業用セグメントの設置容量は10GWを超えた。

 カリフォルニア州やハワイ州では太陽光発電の大量導入に伴い、日中に需要を上回る太陽光発電の余剰供給が発生し、系統の安定的な運用を脅かすと同時に、今後のさらなる太陽光の導入拡大の壁となっている。

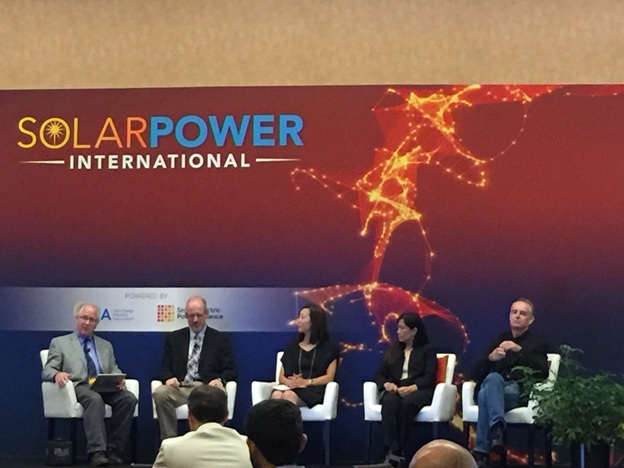
 SPIでは、太陽光発電が昼間に生み出す「過剰」電力量に対応するため 、さまざま手法が議論された。例えば、自産自消モデルを促進するネットメータリング制度の改定、時間帯別電気料金プランの導入、デマンドチャージの導入、マイクログリッド、電力会社による分散型電源の統括計画など蓄電池を併用する政策、そして、新たなビジネルモデルなどを通じた「次世代のグリッド」などがテーマとなった(図2)。
図2●電力会社などの幹部が集まり、太陽光発電の大量導入に対する
グリッドへの対応が話し合われた
(出所:J. Movellan)
電力会社が蓄電の導入を加速

 太陽光パネルは大量生産によってすでに低価格化したが、蓄電池の市場は一体どうなっているのだろうか? 12日に行われた「ソーラーと蓄電池の交差点」と題する基調講演で、電力会社で構成される米スマートエレクトリックパワー協会(SEPA)でCEO(最高経営責任者)兼社長を務めるジュリア・ハム氏は...Read More Here