Showing posts with label Sharp. Show all posts

May 14, 2019

太陽電池の2018年世界シェア・ランキングを公表 トップシェア企業でも8%、2位には3社が6%で並ぶ

Published at Nikkei Technology --

生産設備の過剰でパネルメーカー合併も

 太陽光発電市場に関するリサーチ・コンサルティング会社である米SPV マーケットリサーチ(SPV Market Research)の最新レポート「ソーラーフレア(Solar Flare)」によると、2018年の全世界における太陽光発電出荷量は、結晶シリコン系と薄膜系を合せ、前年比5%減の89.1GWだったという。1975年から2018年までの累積出荷量は468GWになる。
 2018年の供給元を国別に見てみると、中国は全世界出荷量の58%を占め、その量は51.9GW。2位はマレーシア 、3位台湾、4位ベトナム、そして5位韓国となっている(図1)。
図1●2018年における国別の太陽光発電供給量シェア
(出所:SPV Market Research)
[画像のクリックで拡大表示]
 レポートによれば、2018年における世界の太陽電池セル(発電素子)生産能力は113.3GWで、モジュール(太陽光パネル)の組み立て能力は143.9GWに達した。これら生産能力は、前年に比べ5%増加したが、その後、中国市場での太陽光発電導入の落ち込みで、多くのメーカーは生産設備の拡大計画をキャンセルした。一方で、キャンセルできなかったメーカーや、事業を売却したメーカーもあったという。
 SPV マーケットリサーチの創立者・チーフマーケットリサーチアナリストであるポーラ・ミンツ氏は、「2018年のモジュール組み立て能力が、セル生産能力を30.6GW上回った。これは、モジュール組み立てメーカーに価格プレッシャーを引き起こした。(モジュール組み立てがセル生産を上回ったことにより)将来的に、(太陽光産業を)健全に保つためには、モジュール組み立てメーカーの合併も考えられる」と語った。

JAからジンコに、トップが入れ替わる

 2018年の太陽光発電出荷量をメーカー別でみると、1位は、中国ジンコソーラーで、出荷量は7GWを超え、世界シェアは8%であった。ジンコソーラーは2011年に初めてトップ10入りを果たし、2016年と2017年ともに2位で、2018年に首位を獲得した。
 中国ロンギ、カナダのカナディアンソーラー、そして中国JAソーラーの3社がともに世界シェア6%で2位に並んだ。JAソーラーは2008年からトップ10入りし、徐々にランキングを上げ、2017年にはトップに上り詰めたものの、2018年にはジンコソーラーと入れ替わることになった。カナディアンソーラーは2011年からトップ10入りし、昨年は2位と、トップを伺う位置に付けた。ロンギは2016年にトップ10入りし、わずか2年で2位まで駆け上がった(図2)。
図2●2018年におけるメーカー別の太陽光発電供給量シェア・トップ10
(出所:SPV Market Research)
[画像のクリックで拡大表示]
 その他、トップ10には中国トリナソーラー、韓国ハンファQセルズ、中国サンテックも入っている。米国ファースト・ソーラー はトップ10入りを逃したが、シェア3%で11位についている。ちなみに、日本メーカーは2015年以降、トップ10リストには入ったことはない。... Read More Here

October 17, 2018

米加州、蓄電池向け補助金を強化、 総額10億ドルに! 「貯めて使う」ことで、高い電気の購入を避ける

Published in Nikkei Technology ---

総容量は366MWに

 先月末、米カリフォルニア州のブラウン州知事は分散型エネルギーを貯蔵するシステムの導入を奨励するプログラムに関し、さらに5年間延長する法律に調印した。このプログラムに対し、追加的に投入される予算は総額8億3000万米ドルに達し、大半の約7億米ドルは家庭・商業用の蓄電池に当てられると予想されている。
 このプログラムは「セルフ・ジェン」または「SGIP(Self-Generation Incentive Program)」と呼ばれる、自家発電設備の導入支援補助プログラムで、2000 年夏から2001年にかけて起きたカリフォルニアでの大停電を契機にスタートした。同州は、同プログラムを電力需要と温室効果ガス(GHG)の排出削減策として位置づけている。
 補助対象の自家発電設備には、コンバインドサイクル発電、風力発電、燃料電池などが含まれる。ちなみに太陽光発電もこのプログラムに含まれていたが、2007年に太陽光発電用の「California Solar Initiative (CSI)」と呼ばれるプログラムが新設されたのに合わせて、SGIPの補助対象から外れている。分散型エネルギーの貯蔵システムに関しては2008年からSGIP の補助対象になった。
 実は同州は昨年5月に2017~19年の3年間を対象に5億6669万ドルの予算を投じたばかりである。この時には、総予算の79%となる4億4819万ドルがエネルギー貯蔵システムに割り当てられた。
 ちなみに、現時点での補助金申請データを分析してみると、設備導入済み・補助金交付済みの分散型エネルギー貯蔵は92MWで、支払われた補助金の総額は1億5100万ドルになる。補助金認定済みのエネルギー貯蔵は、導入済みの2倍以上の238MWであるが、支払われる補助金総額は約1億6200万ドルで、市場拡大に合わせて補助金額が引き下げられるのがわかる。ここに、補助金申請済みで認定待ちのエネルギー貯蔵を含めると、総容量は366MWに達し、補助金総額は3億3700万ドルとなる(図1)。
図1●カリフォルニア州SGIPエネルギー貯蔵補助金申請ステイタス
(2018年10月2日付)
[画像のクリックで拡大表示]
 これに近日、法案の可決された7億ドルを加えると、総額10億ドルを超えることになる。...https://tech.nikkeibp.co.jp/dm/atcl/column/15/286991/101600094/?n_cid=nbpnxt_mled_dm

August 26, 2018

米サンパワーを追い、韓国メーカーが急伸 米加州の新築住宅での太陽光パネルシェア

Published at Nikkei Technology ---

10年間で360MWの導入目指す

 今年5月、米カリフォルニア州は、新築住宅に太陽光発電も導入を義務化する新しい規制を承認した。施行は2020年1月からになる。新築住宅向け太陽光市場の拡大に期待が高まる。
 実はカリフォルニア州には、今回決まった「義務化」以前にも、新築住宅向け太陽光への補助金プログラムが導入されている。
 2006年に同州は2006年から2016年までに合計1.9GWの太陽光発電システムの導入目標を掲げ、「California Solar Initiative (CSI)」と呼ばれる補助金プログラムを創設した。CSIのプログラムの中に、「New Solar Homes Partnership(NSHP)」と呼ばれる新築住宅用の特別なプログラムも設定された。
 NSHPプログラムは、2007年1月にスタートした。その目的は、消費者に対してエネルギー効率の高い太陽光搭載住宅の需要を喚起し、ホームビルダーに対して太陽光の「標準搭載」を促すこと。10年間で360MWの太陽光システムを新築住宅に導入することを目標とした。
 環境の改善、市場の開拓、そして住宅オーナーのコスト削減などのインパクトを最大化するために、 新築住宅はエネルギー消費を最小化するという条件がNSHPには含まれている。
 カリフォルニア州では、建築物における電力・天然ガスなどのエネルギー消費の削減を促すため、「タイトル24」と呼ばれるエネルギー効率(省エネ)基準が導入されている。NSHPの補助金を得るためには、住宅を「タイトル24」省エネ基準よりもさらに、15~35%カットしなくてはならない。
 当初、このプログラムは2016年までの予定だったが、補助金申請の締め切り日が今年6月1日まで延長された。8月6日の時点で、NSHPプログラムは合計11万6871件の申請を認定している。それは太陽光パネル容量で427MW(交流ベース)に達する。このうち3万9000件(123MW)の太陽光発電システムが既に新築住宅に導入され、約7万8000件(304MW)が導入待ち、または導入中ということになっている。
 ちなみに、以下のデータは、NSHPプログラムの申請が認定された日付で集計しており、「導入済み」のデータは太陽光発電の設置、または系統連系された日付ではない(図1)。
図1●カリフォルニア州ホームビルダー用太陽光発電補助金 (NSHP) データ(年間推移)
(出所:California Energy Commission)
[画像のクリックで拡大表示]

「サンパワー・1強」が崩れる

 さて、カリフォルニア州の新築住宅市場における太陽光パネルメーカーのシェアはどうなっているのか? 導入済み(累積設置量)で見てみると、米サンパワー (SunPower) が39%でダントツのトップである。次に韓国の現代重工業(ヒュンダイ)が12%、中国のトリナ・ソーラーが8%、そして、京セラが6%となっている(図2)。...See More Here

June 15, 2018

トランプ関税の影響ジワリ、米で続々と太陽電池の増産計画 海外メーカーが工場新設、国内メーカーも増設を表明

Published at Nikkei Technology --

大手メーカーの増産計画は合計4GWに

 中国などからの安価な太陽電池製品の大量流入により、米国内で生産していた太陽電池メーカーは収益性が悪化し、次々と事業から撤退、または破綻に追い込まれた。日本メーカーの京セラはカリフォルニア州、シャープはテネシー州、そして旧三洋電機(現パナソニック)はオレゴン州に2010年前後に建設された米国内での生産事業から撤退している。
 太陽光発電の導入容量では、米国市場は中国に続き世界第2位の規模を誇るものの、供給面でみると世界に占める割合が微々たるものとなっている。
 国内製造業を保護するため、トランプ政権は今年1月、結晶シリコン太陽電池 (CSPV)の輸入製品に対して4 年間にわたり関税を課すことを決定した。トランプ政権による関税措置の発表後、複数の大手メーカーが米国内での生産拡大を表明した。これら企業の新設・増設計画を合わせると実に4GW近くに達する。
 今年5月末、韓国のハンファQセルズがジョージア州ウリットフィールド郡に太陽光パネル生産工場を建設すると発表した。今年中に着工し、来年2019年に新工場が完成する予定だ。完成時の生産能力は年間1.6GWを超えるという、大規模な計画である。
 他の海外メーカーで米国進出を表明したのは、世界トップのパネルメーカーの中国ジンコソーラーである。同社はフロリダ州ジャクソンビル市に5000万ドルを投資して工場を新設する。 新工場の稼働は今年9 月か10月前を目指している。実は、ジンコソーラーは関税措置の発表前から米国での生産開始を計画していたという(図1)。
図1●メーカー別・太陽光パネル(モジュール)の米国内での生産計画
(注:増設は現在の生産容量に足される増産容量を示す、出所:筆者)

米メーカーも国内で増産を表明

 ジンコソーラーは、200人の新規雇用を2019年末までに創出し、5000万ドルを投資することを条件に、ジャクソンビル市から340万ドル相当の税制優遇措置を数年にわたり受けることになっているという。..Read More Here

May 10, 2018

太陽電池20年史に見る“栄枯盛衰” 20年前のトップ10企業、今は何処?

Published at Nikkei Technology --

産業を作った日米独の推進策

 今から約20年前の1997年、世界の太陽電池市場が初めて年間出荷量100MWを超えた。その当時、日本では新エネルギー財団(NEF)が住宅用太陽光発電システムへ補助金を出す「住宅用太陽光発電モニターシステム事業」、米国では電力会社に再生可能エネルギーの供給を義務付ける「再生可能エネルギーポートフォリオ基準法(RPS)」、そしてドイツでは「10万の屋根計画」など、政府による融資や補助金などによる推移策が進められていた。
 太陽光発電市場のリサーチ・コンサルティング会社の米SPV Market Research の創立者でチーフ・マーケットリサーチ・アナリストであるPaula Mints氏によると、日本の住宅用補助金、米国のRPS、そしてドイツの低利融資が、現在の太陽電池産業を築き、草創期の「パイオニア」を育てたと述べている。
 太陽電池産業は、1997年の「100MW到達」を機に、さらなるスケールメリットの追求が課題となり、「10年後の2007年には1GW産業を目指そう」との動きも出てきたという。そして、2017年には、世界の太陽電池モジュール(太陽光パネル)出荷量は、そのさらに10倍の約10GWにまで飛躍した。
 SPV Market Research社のデータによると、この20年間における太陽光市場の年平均成長率 (CAGR )はなんと40%に達する(図1)。...Read More Here
図1●世界の太陽電池モジュールの出荷量推移
(出所:米SPV Market Research)

July 21, 2016

蓄電池は太陽光の強壮剤! 分散電源が電力市場変える: 北米「インターソーラー2016」レポート

Published at Nikkei Technology Online ---  今年で9年目を迎える太陽光発電関連で北米最大規模の総合イベント「Intersolar North America(北米インターソーラー)」(2016年7月11~13日)が、米国カリフォルニア州サンフランシスコで開催された。

蓄電池の展示会と同時開催に


 今回のイベントは、蓄電池およびエネルギー貯蔵システムの展示会である「ees (electrical energy storage) North America」と同時開催となった。背景には、太陽光発電の大量導入で論議を呼んでいるネットメータリング制度の改正・廃止など、太陽光を巡る大きな環境変化がある。

 両イベントは、3日間の専門セミナーと展示会・技術講演会で構成され、約500社が出展し、来場者数は1万8000人を上回った(図1)。

図1●カリフォルニア州、サンフランシスコで開催された北米インターソーラー。
今年はエネルギー貯蔵システムの展示会eesと同時開催
(出所:Solar Promotion International GmbH・July 2016)

 イベントのキーワードは、「Storage(蓄電池)と太陽光発電を含むDER(分散型電力資源:Distributed Energy Resource)のグリッド・インテグレーション(系統への統合化)」である。

 従来、電力会社が独占し、一方通行だった発電と電力販売のビジネスがどのように多様化していくのか。大量導入されるDERを各電力会社のグリッドに組み込んで統合し、需給バランスを維持しつつ、いかに新しいビジネスを生み出すか、こうした問題意識がディスカッションのポイントとなった。

米国蓄電池市場は2021年には9倍に拡大


 米国エネルギー貯蔵システム協会(Energy Storage Association)でディレクターを務めるJason Burwen氏は、「米国蓄電池市場は2021年には2GWを超え、2015年から9倍に拡大する」と語った。

 さらに、2021年には需要側(配電網)に設置される蓄電池は送電網側に設置される蓄電池容量に匹敵するとも言う。....Read More Here

April 24, 2016

日本メーカーが消えた、2015年太陽電池セル世界トップ10 上位10社で総出荷量50GWの半分以上を占める

Published at Nikkei Technology --- 世界ナンバーワンは2年連続でトリナ・ソーラー

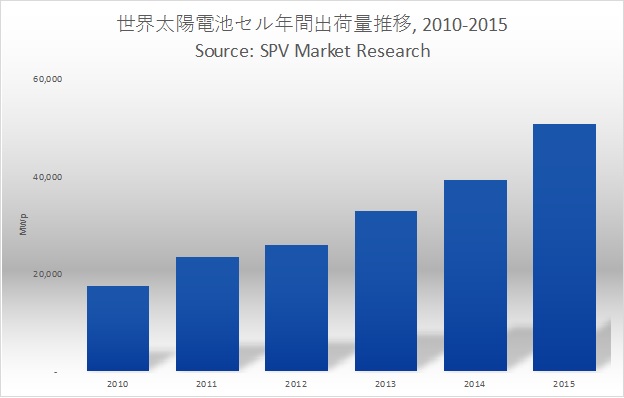
 米国太陽光発電市場リサーチ・コンサルティング会社SPV Market Researchの最新レポート(The Photovoltaic Manufacturer Shipment Report:太陽電池メーカー出荷量レポート)によると、2015年の太陽電池セル(発電素子)の世界出荷量は前年比29%増の50.8GWであった。トップ10メーカーの総出荷量は全体の53%を占めた(図1)。

図1●太陽電池セルの世界出荷量推移(2010~2015年)
(出所:SPV Market Research「Annual Photovoltaic Manufacturer Shipment report」)
メーカー別に見ると、ナンバーワンは中国トリナ・ソーラー(Trina Solar)で2015年の太陽電池セル出荷量は3.63GW。首位を2年連続維持し、2015年の同社の世界シェアは7%であった。同社は今年初めにオランダの太陽電池メーカーであるソランド・ソーラー(Solland Solar)から、太陽電池製造工場など全ての資産買収を完了したばかりである。

 トリナ・ソーラーの背後に迫るのは中国JAソーラー (JA Solar)。2015年のセル出荷量は3.62GWでトリナ・ソーラーとの差はわずか14MWという僅差だった。同社はセル出荷量を2014年から29%増やし、トリナ・ソーラーとの差を縮めている。Read More Here.

March 19, 2015

Post-FIT Japan: Manufacturers Promote PV Systems with Inverter-Integrated Energy Storage Systems

Published at Renewable Energy World --- The Japanese government has announced the new feed-in tariff (FIT) rate for the fiscal year 2015, effective April 1st. The new FIT rate for residential solar photovoltaic (PV) systems will be ¥33/kWh, down from ¥37/kWh the previous fiscal year.

June 13, 2013

Recovery Report: Japan PV Manufacturers Find Their Domestic Sweet Spot

Published at Renewable Energy World --- Almost one decade ago, Japanese PV makers dominated global PV production — Sharp, Kyocera, Sanyo (now part of Panasonic) and Mitsubishi Electric represented about 50 percent of global production in 2005. When German and other European markets expanded quickly, a great number of companies in Europe and Asia, specifically China, jumped into the “potentially” profitable PV industry. They rapidly ramped up their production and brought down costs, leaving Japanese companies behind.