Showing posts with label Ancillary. Show all posts

February 19, 2020

米エネルギー貯蔵市場、2024年までに5.4GWに拡大! 電力会社による導入計画は合計78GW

Published at Nikkei Technology - Mega Solar Business

EV市場拡大で価格低下

 米大統領による「年頭教書」は、米政治における新春の恒例行事として知られる。年の始めに、大統領が連邦の両院議会の議員を前に、その年の主な政治課題などを演説するもので、一般教書演説とも呼ばれる。今年は、これと並行して、「米国エネルギー貯蔵産業の年頭教書:2019年の回想」と題したセミナーが2月6日に行われた。
 講演者の一人であるダン・フィンフォレイ氏は、「市場は着実に拡大している」と、米国エネルギー貯蔵設備の市場トレンドを語った。同氏は、クリーンエネルギーに関する英国調査会社・ウッドマッケンジーのエネルギー貯蔵部で アナリストを務めている。
 米国エネルギー貯蔵市場をテクノロジー別に見ると、リチウムイオン蓄電池がこれまで市場をほぼ独占しており、2019年第4四半期のシェアでは、全体の99.2%に達した。
 フィンフォレイ氏によると、エネルギー貯蔵設備の価格は継続的に低下しているという。その背景について、「エネルギー貯蔵市場が、電気自動車(EV)市場に『おんぶ』されているから」という表現で説明した。つまり、エネルギー貯蔵用だけの蓄電池市場はまだ小さいが、急速に拡大するEV市場のおかげで、コスト低下の恩恵を得ているという。
 エネルギー貯蔵市場の主体は「長周期」(長時間の需給改善)向け用途に向かっており、「真の(ビジネス)機会は長周期向けにある」と語った。米国でエネルギー貯蔵市場が立ち上がった当初は、調整力市場を通じて、短時間の充放電で生み出した調整力を系統運用事業者に提供するアンシラリーサービスがメインで、同サービス用には「短周期」(短時間の需給改善)向けシステムが活用された。
 近年では、カリフォルニア州やニューヨーク州など多くの州政府がエネルギー貯蔵設備の導入を義務化し、 昼間に太陽光発電からの電力を充電し、夕方のピーク時に放電する「シフト目的」の長周期対策での使用が拡大している。さらに、供給力の確実な確保を目指す容量市場の拡大で、長周期向けエネルギー貯蔵が大きく伸びると予想されている。

長周期向けは20%の価格低下

 エネルギー貯蔵市場は、太陽光発電市場と同じように、住宅用、 非住宅用(商業・産業)、そして、発電事業用の3つに分類される。さらに、電力会社の視点から、エネルギー貯蔵が電力需要家側に設置される場合 「ビハインド・ザ・メーター(電力量計の後側)」、そして、電力供給側に設置される場合 「フロント・オブ・ザ・メーター (電力量計の前側)」との分け方もある。後者のフロント・オブ・ザ・メーターのほとんどは電力会社による発電事業用になる。
 エネルギー貯蔵設備の価格は、容量や電力量といった技術的な特性だけでなく、設備の定格放電時間によっても異なる。主に、定格放電時間が0.5 時間未満の「短周期」、2時間までの「中周期」、そして4時間以上の「長周期」に分類される。... Read More Here

March 15, 2018

米エネルギーストレージ市場が「1GWh」越え 太陽光の自家消費向け市場が成長を牽引

Published at Nikkei Tech:

「ビハインド・ザ・メーター」が増加

 米国市場におけるクリーンエネルギーの調査・コンサルティング事業を手掛けるGTMリサーチ(GTM Research)と米エネルギー貯蔵協会(Energy Storage Association: ESA)は、2013~17年の5年間で系統連系型のエネルギーストレージ設備の累積導入容量が1000MWh(1GWh)を超えた、と発表した。
 2017年単年には全米で431MWhの系統連系型エネルギーストレージ設備が導入され、同年第4四半期(9〜12月)には100MWhが導入された。
 GTMリサーチの予測によると、2018年単年で1233MWh(1.233GWh)の系統連系型エネルギーストレージが導入され、今年だけで2017年までの累積導入容量を超えることになる(図1)。
図1●米エネルギーストレージ市場予測(MWh)(濃青:住宅用、青:非住宅用、薄青:電力供給側用)
(出所:GTM/ESA)
[画像のクリックで拡大表示]
 2017年の米エネルギーストレージ市場は前2016年比で27%拡大したが、特に成長した分野は、「ビハインド・ザ・メーター(Behind the meter)」と呼ばれる需要家サイドに設置される蓄電池で、2016年比で79%増加した。これらの蓄電池は主に分散型太陽光と併設され、太陽光発電の余剰を系統網に流さずに貯蔵して自家消費する。

「フロント・オブ・ザ・メーター」は減少

 「ビハインド・ザ・メーター」に対して、主に電力会社などの電力系統側に設置された蓄電池を「フロント・オブ・ザ・メーター (Front of the Meter)」と呼ぶ。フロント・オブ・ザ・メーターとしての蓄電池は、2017年に総導入量の65%を占めるものの、2016年と比べると構成比率は14%減となった(図2)。
図2●米国エネルギーストレージ市場2016/2017比較
(出所:GTM/ESA)
[画像のクリックで拡大表示]
 今回の発表によると、フロント・オブ・ザ・メーター市場では平均放電時間が長い蓄電池の導入が増えている。これは、長周期対策向けの蓄電池市場が成長していることを意味している。
 蓄電池の性能は、瞬時にどれだけの電力を流せるかを表す瞬時最大電力である「出力(単位:W)」と、どれだけの電気を充電または放電できるかを示す「容量(単位:Wh)」の2つがあり、用途によってどちらを重視するかが異なってくる。

PJM管内ではアンシラリー向け急増

 米エネルギー省・エネルギー情報局(Energy Information Administration:EIA)によると、2016年に米国に導入されたフロント・オブ・ザ・メーター向けの大型蓄電池は、地域によって用途が異なり、重視する性能も違ってくる。..Read More Here

September 4, 2017

2020年には「メガソーラー+蓄電池」がお得に!? 米NREL、太陽光普及後の経済性を単独設置と比較

Published at Nikkei Technology Online --- 浸透率6%では「太陽光単独」が有利だが…

 米国国立再生可能エネルギー研究所(The National Renewable Energy Laboratory: NREL)は、2020年には「大規模太陽光発電(メガソーラー)+大規模蓄電池」システムがメガソーラー単独のシステムより経済メリットが高まる、とするレポートを発表した。

 蓄電池システムのコストは下がってきてはいるものの、依然高いレベルにある。発電事業用の「メガソーラー+大規模蓄電池」とメガソーラー単独のシステムについて、発電所の設計、建設から運営、廃止までの全てのコストを、生涯発電量で割った均等化発電原価(Levelized Cost of Electricity : LCOE)で比べた場合、「メガソーラー+大規模蓄電池」の方が常に高くなる。

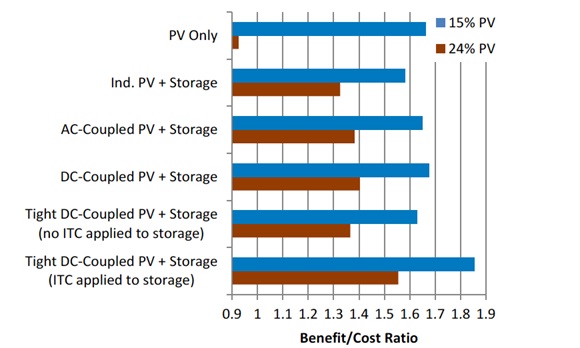
 これに対し、今回のNRELのレポートは、コストだけではなく、蓄電池が加わったことにより創出される価値を考慮し、便益(B=ベネフィット)と費用(C=コスト)の比率(B/C)で見る費用便益分析が行われた。具体的には、蓄電池設置による年間エネルギー収入と容量の価値(便益)を年間資本と運営コストで割ったものを比べた。

 現在の太陽光の浸透率は6%だが、このケースではメガソーラー単独のシステムの方が、「メガソーラー+大規模蓄電池」のシステムより費用便益分析で優れるが、太陽光の浸透率が上がると分析結果が大きく変わる結果となった。

2020年におけるメガソーラー単独と
「メガソーラー+大規模蓄電池」の費用便益比率比較。
Credit: NREL

メガソーラーと蓄電池の接続形態に4タイプ

 同費用便益分析では、太陽光パネルの設置容量65MW-DCのメガソーラーをモデルとして使い、パワーコンディショナー(PCS)の定格出力は50MW-AC、蓄電池の出力は30MW-AC、容量は120MWh-ACである。

 さらに、蓄電池とメガソーラーの接続タイプ、太陽光の浸透率ごとに結果がどのように変わるかを検討している。

 接続(リンク)のタイプは、「独立」、「交流(AC)リンク」、「直流(DC)リンク・双方向」、「直流(DC)リンク・一方向」の4タイプに分けられる。

 「独立」タイプは、メガソーラーと蓄電池システムを物理的に同じ場所に設置しておらず、制御機能なども共有されていないケースである。蓄電池はメガソーラーとは独立して稼働し、ピーク容量、ピークシフト、アンシラリーサービスなど系統網全体の安定化に対応する。さらに、1つの電源に接続していないことから、系統網上のどの電源からでも充電できる...Read More Here