Showing posts with label SDG&E. Show all posts

August 26, 2019

米では大規模エネルギー貯蔵設備が「新たな電源」に 2023年に累積「3GW」まで急拡大へ

Published at Nikkei "Mega Solar Business" ---

 米国では大規模なエネルギー貯蔵設備が新しい「電力源」になりつつある。ここ数年、発電事業用の大規模エネルギー貯蔵の導入が急速に進んでいる。
 米エネルギー省(DOE) ・エネルギー情報局(EIA)によると、現在稼働中のエネルギー貯蔵に、2019年5月時点で明らかになっている計画中のエネルギー貯蔵設備が加わると、 2023年までに約3GWの大規模エネルギー貯蔵が米国の電力源として運用されるという。ちなみにEIAの「大規模」の定義は出力1MW以上となっている(図1)。
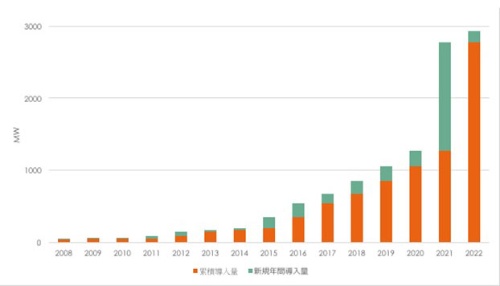
図1●米国における大規模エネルギー貯蔵設備の累積導入容量(MW)(注:2019年5月末時点。2019年以降は計画導入容量)
(出所:米国DOE EIA) 
 2011年には100MWに満たなかった大規模エネルギー貯蔵設備の累積導入量は、すでに2019年5月には10倍の約1GWまで拡大している。

 この急拡大の背景には、州レベルの積極的な普及政策と、連邦政府の大規模エネルギー貯蔵導入に向けた規制的手法がある。米国連邦エネルギー規制委員会(FERC)は昨年2月に、系統運用機関にエネルギー貯蔵の容量市場、エネルギー市場、及びアンシラリーサービス市場の参加を阻む障壁の取り除くことを義務付ける画期的な「オーダー841」を発行した。
 「オーダー841」の目的は、すべての卸電力市場で適用されるエネルギー貯蔵の明確な法的枠組みを作成し、電力システムのニーズを満たすために競合できるソリューションの範囲を拡大することを意図している。
 さらに、太陽光発電などの変動性再生可能エネルギーの導入拡大、そして導入価格の低下に伴い、より多くの電力会社が「蓄電池+太陽光発電」のペア(併設)を資源総合計画(Integrated Resource Plan =IRP)に含めるようになった。
 これまで電力会社のIRPには従来型の資源である石油、石炭、天然ガス、水力などが含まれていたが、ここ数年は、「蓄電池+太陽光発電」のペア、さらには、エネルギー貯蔵が「資源」として含まれるようになった。...Read More Here

March 15, 2018

米エネルギーストレージ市場が「1GWh」越え 太陽光の自家消費向け市場が成長を牽引

Published at Nikkei Tech:

「ビハインド・ザ・メーター」が増加

 米国市場におけるクリーンエネルギーの調査・コンサルティング事業を手掛けるGTMリサーチ(GTM Research)と米エネルギー貯蔵協会(Energy Storage Association: ESA)は、2013~17年の5年間で系統連系型のエネルギーストレージ設備の累積導入容量が1000MWh(1GWh)を超えた、と発表した。
 2017年単年には全米で431MWhの系統連系型エネルギーストレージ設備が導入され、同年第4四半期(9〜12月)には100MWhが導入された。
 GTMリサーチの予測によると、2018年単年で1233MWh(1.233GWh)の系統連系型エネルギーストレージが導入され、今年だけで2017年までの累積導入容量を超えることになる(図1)。
図1●米エネルギーストレージ市場予測(MWh)(濃青:住宅用、青:非住宅用、薄青:電力供給側用)
(出所:GTM/ESA)
[画像のクリックで拡大表示]
 2017年の米エネルギーストレージ市場は前2016年比で27%拡大したが、特に成長した分野は、「ビハインド・ザ・メーター(Behind the meter)」と呼ばれる需要家サイドに設置される蓄電池で、2016年比で79%増加した。これらの蓄電池は主に分散型太陽光と併設され、太陽光発電の余剰を系統網に流さずに貯蔵して自家消費する。

「フロント・オブ・ザ・メーター」は減少

 「ビハインド・ザ・メーター」に対して、主に電力会社などの電力系統側に設置された蓄電池を「フロント・オブ・ザ・メーター (Front of the Meter)」と呼ぶ。フロント・オブ・ザ・メーターとしての蓄電池は、2017年に総導入量の65%を占めるものの、2016年と比べると構成比率は14%減となった(図2)。
図2●米国エネルギーストレージ市場2016/2017比較
(出所:GTM/ESA)
[画像のクリックで拡大表示]
 今回の発表によると、フロント・オブ・ザ・メーター市場では平均放電時間が長い蓄電池の導入が増えている。これは、長周期対策向けの蓄電池市場が成長していることを意味している。
 蓄電池の性能は、瞬時にどれだけの電力を流せるかを表す瞬時最大電力である「出力(単位:W)」と、どれだけの電気を充電または放電できるかを示す「容量(単位:Wh)」の2つがあり、用途によってどちらを重視するかが異なってくる。

PJM管内ではアンシラリー向け急増

 米エネルギー省・エネルギー情報局(Energy Information Administration:EIA)によると、2016年に米国に導入されたフロント・オブ・ザ・メーター向けの大型蓄電池は、地域によって用途が異なり、重視する性能も違ってくる。..Read More Here

October 13, 2017

Time-of-Use Rates Will Turn the Tables for Energy Storage

Published at Renewable Energy World --- It is not always good to be first. Last June, San Diego Gas & Electric (SDG&E) was the first utility in California to hit its net-metering cap and move to Net Energy Metering 2.0 (NEM 2.0). Now, SDG&E will again be the first utility to start the shift to time-of-use (TOU) period, effective on Dec. 1, 2017.
Under California Public Utilities Commission (CPUC) approval on August 24, SDG&E will shift its summer peak time to 4 p.m. to 9 p.m. from the current 11 a.m. to 6 p.m.
The new TOU periods are supposed to help align rates more closely with the cost of service as well as help mitigate the infamous Duck Curve. According to the CPUC, the implementation of TOU rates should provide customers with the incentives to shift some of their peak usage to off-peak times of day when it will be cheaper to do so. This should result in a more efficient grid and lower bills in the long run.
Will solar customers be able to lower bills too?
Moving from “Buy Low, Sell High” to “Buy High, Sell Low”
As part of the transition to NEM 2.0, solar customers are moved from a tiered-rate structure to a TOU rate structure. At that time, some regarded TOU rates as opportunities since customers get compensated higher credits during solar peak production....Read More here