September 20, 2019

米「太陽電池関税」の影響、課税後に輸入量は逆に回復! モジュールはマレーシア、セルは韓国が大半を占める

Published at Nikkei Tech --

 中国などからの安価な太陽電池製品の大量流入により、米国内で生産していた太陽電池メーカーは収益性が悪化し、次々と事業から撤退、または破綻に追い込まれた。国内製造業を保護するため、トランプ政権は昨年1月、結晶シリコン太陽電池 (CSPV)の輸入製品に対して4 年間にわたり関税を課すことを決定した。
 具体的には、まず、1年目にCSPVのセル(発電素子)とモジュール(太陽光パネル)の輸入価格に30%が 課され、4年間にわたり、関税率は年々5%ずつ下げる。各年で、輸入セルの最初の2.5GWには関税は課されない(図1)。関税2年目の今年2月からは関税率が25%に下がったが、米国の太陽電池輸入は昨年からどのように変わってきたのだろうか?
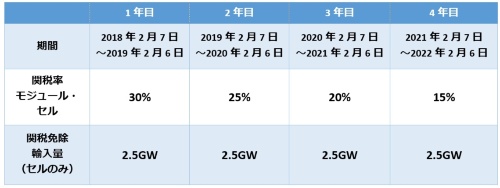
図1●輸入CSPVセルとモジュールへの「セーフガード」関税
(出所:筆者作成)

 米国エネルギー省エネルギー情報局(EIA)が8月中旬に発表したデータによると、2018年2月からモジュールに関税が課されたにもかかわらず、米国へのモジュール輸入量は部分的に回復したという結果になっている。
 米国へのモジュール輸入は、トランプ政権による関税措置の発表、そして関税の実施開始の翌月に削減した。EIAによると、関税の発表前の2017年中期には月約1200MWあったモジュール輸入量が、関税を実施してから2カ月後には月300MW以下まで急減した。
 しかし、2019年の最初の4カ月間のモジュールの月平均輸入量は、644MWに回復し、それは関税の話が持ち上がった2017年の最初の4カ月の月平均輸入量の16%増に匹敵する(図2)。
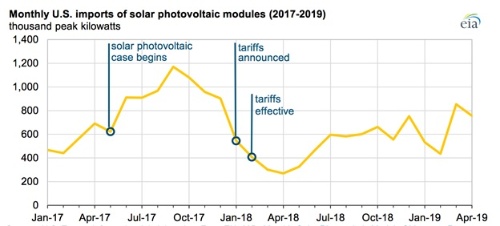
図2●米国月間太陽電池モジュール輸入量推移(単位MW)
(出所:EIA)

 EIAは、世界的な太陽電池モジュール価格の継続的な低下が、輸入品への関税への影響を相殺したのではないか、と分析している。単結晶モジュールと多結晶モジュールの世界平均スポット価格(関税を含まない)は、2017年12月から2018年7月に、それぞれ27%と26%下がったという。...See More Here
September 6, 2019

ウォルマートが「重過失」と提訴、屋根上太陽光の火災頻発で 第3者所有モデルによる急成長の裏で起きた「手抜き施工」!?

Published at Nikkei Mega Solar Business ---

 先月、米流通最大手ウォルマートは、太陽光発電の火災に関してテスラを相手に訴訟を起こした。ウォルマートによると、テスラの設置した太陽光発電設備が、ウォルマートの7店舗で火災を起こしたという。その後、さらにアマゾンでもテスラの設置した太陽光発電設備で火災が起こったと公表するなど、テスラにとって耳の痛いニュースが続いている。
 米マスメディアは、ニュースの中で「テスラの太陽光パネル」という言い方をしているが、実は、テスラがウォルマート店舗に設置した太陽光パネルはテスラ製のものではない。
 テスラは2016年に「ソーラールーフ・タイル」と呼ばれる「建材一体型太陽電池」の開発・製造を発表したが、ウォルマートへの設置はそれ以前に施工されたものだ。ではなぜ、こうした報道になったのか。実は、200以上のウォルマート店舗に太陽光発電を設置したのは、ソーラーシティで、テスラは2016年にソーラーシティを買収した経緯がある。
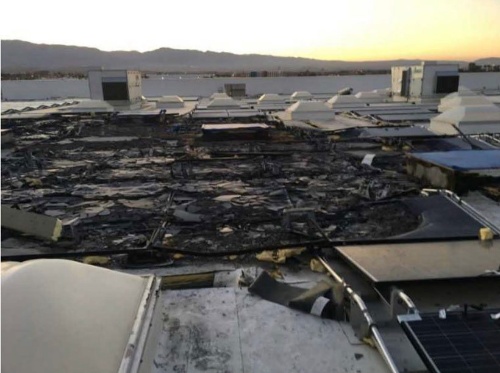
 ウォルマートはテスラに対し、ニューヨーク州の最高裁判所に提訴し、約240店に設置されたすべての太陽光発電設備の撤去と火災に関する損害賠償を求めている。今回の提訴の際に提出した114ページにおよぶ訴状には、ソーラーシティによる設置、点検、保守などにおける「過失」が列挙されている。ウォルマートは、「広域にわたる過失と非プロフェッショナリズムの症状」としている(図1)。
図1●ウォルマートのカリフォルニア州にある1店舗に設置された太陽光発電から火災
(出所:Lauren Coronado)

 ソーラーシティは「初期費用なし、電気料金即削減」という 「第3者所有(Third-Party Ownership:TPO)モデル」で急成長した。2015年には米国住宅太陽光発電市場の3分の1以上のシェアを占め、商業用の含め、分散型太陽光発電の販売・設置で米国ナンバーワン企業とまで言われた。
 TPOモデルは、ソーラーシティのような販売・施工とファイナンスを統合したソーラープロバイダーが、太陽光発電設備を家庭や企業の屋根に需要家の初期投資なしで設置する。...Read More Here

August 26, 2019

米では大規模エネルギー貯蔵設備が「新たな電源」に 2023年に累積「3GW」まで急拡大へ

Published at Nikkei "Mega Solar Business" ---

 米国では大規模なエネルギー貯蔵設備が新しい「電力源」になりつつある。ここ数年、発電事業用の大規模エネルギー貯蔵の導入が急速に進んでいる。
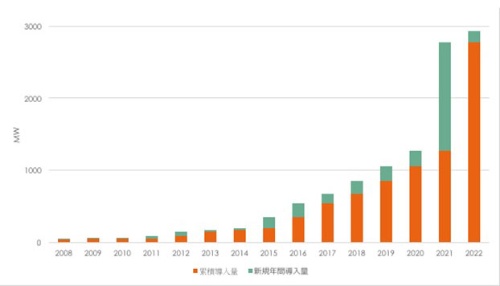
 米エネルギー省(DOE) ・エネルギー情報局(EIA)によると、現在稼働中のエネルギー貯蔵に、2019年5月時点で明らかになっている計画中のエネルギー貯蔵設備が加わると、 2023年までに約3GWの大規模エネルギー貯蔵が米国の電力源として運用されるという。ちなみにEIAの「大規模」の定義は出力1MW以上となっている(図1)。
図1●米国における大規模エネルギー貯蔵設備の累積導入容量(MW)(注:2019年5月末時点。2019年以降は計画導入容量)
(出所:米国DOE EIA) 
 2011年には100MWに満たなかった大規模エネルギー貯蔵設備の累積導入量は、すでに2019年5月には10倍の約1GWまで拡大している。

 この急拡大の背景には、州レベルの積極的な普及政策と、連邦政府の大規模エネルギー貯蔵導入に向けた規制的手法がある。米国連邦エネルギー規制委員会(FERC)は昨年2月に、系統運用機関にエネルギー貯蔵の容量市場、エネルギー市場、及びアンシラリーサービス市場の参加を阻む障壁の取り除くことを義務付ける画期的な「オーダー841」を発行した。
 「オーダー841」の目的は、すべての卸電力市場で適用されるエネルギー貯蔵の明確な法的枠組みを作成し、電力システムのニーズを満たすために競合できるソリューションの範囲を拡大することを意図している。
 さらに、太陽光発電などの変動性再生可能エネルギーの導入拡大、そして導入価格の低下に伴い、より多くの電力会社が「蓄電池+太陽光発電」のペア(併設)を資源総合計画(Integrated Resource Plan =IRP)に含めるようになった。
 これまで電力会社のIRPには従来型の資源である石油、石炭、天然ガス、水力などが含まれていたが、ここ数年は、「蓄電池+太陽光発電」のペア、さらには、エネルギー貯蔵が「資源」として含まれるようになった。...Read More Here

August 8, 2019

「太陽光の次は蓄電池」、州政府が相次いで普及政策を導入 電力会社への「調達義務付け」や「補助金プログラム」など

Published at Nikkei Technology ---

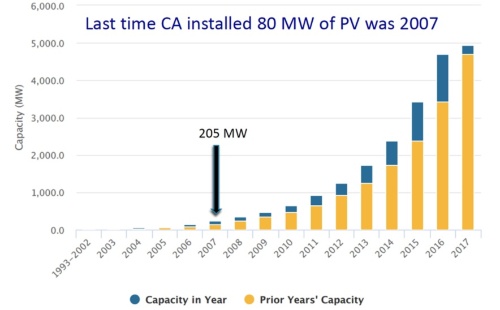
 2年前、米国カリフォルニア州太陽エネルギー産業協会の政策アドバイザーが 、「2017年のエネルギー貯蔵市場は、太陽光発電市場が2007年にいた位置にいる」と言っていた。つまり、エネルギー貯蔵市場は、太陽光発電の10年後を追っていると評価されている。
 太陽光発電市場の成長過程を振り返ると、1990年代の終わりから2000年代の初めは「コストが高い」とされ、補助金など州政府による政策的な後押し無しでは、市場は拡大できなかった。しかし、コスト削減が加速されると、市場も飛躍的に拡大し、公的な支援からも徐々に「卒業」できるようになった。
 エネルギー貯蔵は今米国では成長初期の段階で、太陽光発電のようにさらなる成長には政府のサポートが必要なのである(図1)。
図1●カリフォルニア州の年間エネルギー貯蔵導入量(MW)
(青色:年間、黄色:累積、出所:CALSEIA)

 今年7月末、エネルギー貯蔵テクノロジー・アドバンスメント・パートナシップ(ESTAP)が、「エネルギー貯蔵の州政策ベストプラクティス(効率的な実践方法)」と題したセミナーを開催した。ESTAPとは、エネルギー貯蔵技術の普及を米国で加速させることを目的とした情報共有プロジェクトで、米エネルギー省(DOE) から資金を提供され、サンディア国立研究所によって管理されている。
 以下の地図は、2019年第1四半期時点における州別のエネルギー貯蔵に関する推進策の段階が示されている(図2)。グレー以外の州は、すでに何らかの推進策が考慮または、実施されている。特に、緑色の州は「リーダー」的に存在で、3つ以上のエネルギー貯蔵の推進策が成立している。米国ではエネルギー貯蔵の導入政策が至る所で始まっているのがわかる。...Read More Here