Showing posts with label monocrystalline. Show all posts

December 16, 2020

住宅太陽光がさらに大容量化、「蓄電池併設」も増加 データで見る2019年の米国分散型太陽光市場

 Published Nikkei Technology Mega Solar Business


 今月、米エネルギー省(DOE)の研究所であるローレンス・バークレー国立研究所(LBNL)が、2019年度(1~12月)における分散型太陽光発電の米国市場に関する統計データ分析を発表した。

 ここでいう「分散型太陽光発電」とは、屋根置き、または地上設置で連系出力5MW以下の、住宅用と非住宅用の太陽光発電を対象としている。非住宅用システムは、大型と小型に分けられており、「小型」は100kW以下、「大型」は100kW以上5MW未満となっていてメガソーラー(大規模太陽光発電所)も含まれている。

 ちなみに、同研究所が収集したデータは、2019年までに設置された190万件を超えるシステムが含まれており、同期間中に全米で実際に設置・導入されたすべての分散型太陽光システムの82%をカバーしている。

住宅用太陽光の規模はかつての3倍

 2019年の住宅用システムの規模を見ると、中間値(データを小さい順に並べた時の中央の値)は6.5kWで、前年比1.25%増であった。10年前の2009年は4.7kW、データ収集が始まった1999年の中央値は2.3kWだったので、21年間で住宅システムの平均的なサイズは、実に約3倍に大容量化していることになる(図1)。
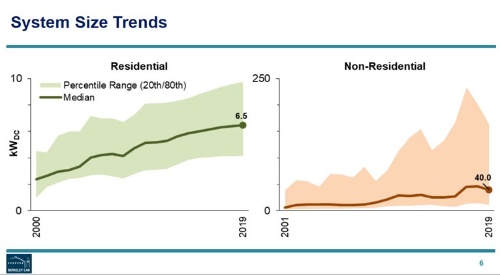
図1●米国セグメント別分散型太陽光発電のシステムサイズの推移(注:折線=中間値、左=住宅用、右=非住宅用)
(出所:Lawrence Berkeley National Laboratory)

 非住宅用システムの中間値は、データ収集が始まった2001年は5.7kWに留まっていたが、2009年には16kWまで大きくなってきた。ただ、非住宅用システムの大規模化は、ここにきて頭打ち傾向にあり、2019年の中間値である40kWは前年比13%減で、初の減少を示した。... Read More Here
November 24, 2020

米大規模太陽光のトレンド、「追尾型」のコストが大幅低下 「薄膜系+追尾型」が「結晶系+追尾型」に迫る

 Published at Nikkei Technology Mega Solar Business

「発電事業用」太陽光は30GWに迫る

 今月、米エネルギー省(DOE)の研究所であるローレンス・バークレー国立研究所(LBNL)が、2019年度(1月~12月)における米国発電事業用の太陽光発電市場に関する統計データを発表した。

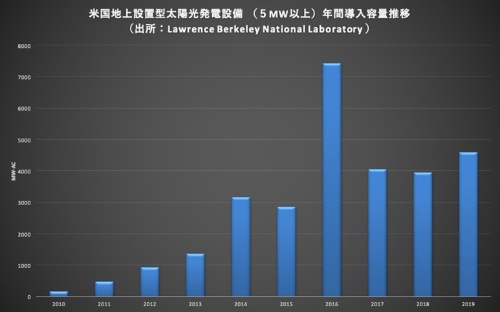
 同研究所によると、2019年に稼働した連系出力5MW以上の地上設置型太陽光発電設備は合計103件で、合計出力は前年比16%増の4.58GW-AC(連系出力・交流ベース)だった。ちなみに、2019年末までの累積設置数は792件で、総累積出力は29GW-ACを超えている(図1)。

図1●米国における地上設置型太陽光発電設備の年間導入容量推移
(出所:Lawrence Berkeley National Laboratory )


 「発電事業用」といっても、その定義は米国内でも異なる。

 米エネルギー省(DOE)・エネルギー情報局(EIA)の定義は、所有権、系統連系の接続が配電網か送電網に関わらず、総出力が最低1MW-ACの発電設備としている。米国太陽エネルギー産業協会(SEIA)が、コンサルティング会社である英ウッドマッケンジー社と共同で出版している市場レポートで使われる「発電事業用」の定義は、発電設備のサイズではなく、発電された電力を受け取る仕組みで決めている。「発電事業用」とは、 電力会社が所有する発電設備、または、自家消費ではなく発電された電気が電力会社に直接売られる発電設備となっている。つまり、固定価格買取制度(FIT)などを利用する小規模の設備も含まれることになる。

「追尾式」が88%占める

 一般的に米国市場の動向について言及される場合、SEIAのデータを引用することが多いが、LBNLは、SEIAと違ったアプローチを使い、発電事業用の定義は、「5MW-AC以上の地上設置型」の太陽光発電設備としている。したがって、数MWを超えた発電設備でも、屋根置型の場合、LBNLによる「発電事業用」には含まれない。ここでは混乱を防ぐために、LBNLのデータは、発電事業用ではなく、「地上設置型」太陽光発電設備と呼ぶことにする...Read More Here

November 12, 2020

2020年の太陽電池市場、「単結晶」が市場を独占 成長株の「n型」を牽引するテクノロジーは?

 Published at Nikkei: Mega Solar Business

83%が「単結晶」

 米太陽光発電市場のリサーチ・コンサルティング会社・SPV マーケットリサーチが2020年10月に発行した太陽光発電市場レポートによると、2020年第1四半期から第3四半期(1月~9月)における世界における結晶シリコン型太陽光パネルの出荷量は、なんと83%を単結晶シリコンテクノロジーが占めたという。

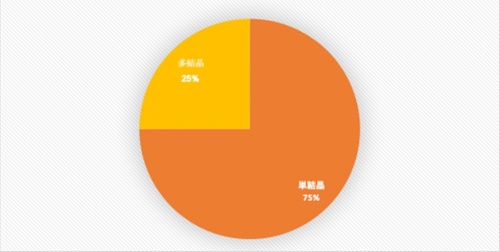
 同レポートによると、2020年における単結晶シリコン型太陽電池セル(発電素子)の世界での出荷量は132.8GWで、 結晶シリコン型太陽電池セル全体の全世界における出荷容量の75%を占めると予想している(図1)。

図1●2020年・太陽光発電の世界市場における結晶シリコン系太陽電池のタイプ別シェア予測
(出所:SPV Market Research)


 実は、かつて1980年代から1990年前半には、スタンダードな「単結晶」セルが出荷量を独占していた。それが1998年になると、製造コストの低い「多結晶」セルが市場でシェアを伸ばしてきた。1999年から2009年の間、ドイツを含むヨーロッパで、太陽光発電の普及政策の一つである全量固定価格買取制度(FIT)の導入で市場が加速的に拡大し、「多結晶」セルが過半数のシェアを獲得した。この時期になると、中国の太陽電池メーカーが、ヨーロッパ、日本、そして米国市場で、シェアを奪い始めた。

PERCで単結晶への移行が加速

 そんななか、2012年に中国などのモジュール(太陽光パネル)メーカーは、「裏面不動態型セル」(PERC: Passivated Emitter and Rear Cell)を生産品目に加え始めた。当初、PERCには「p型単結晶」を使った製品と、「多結晶」シリコンを使った製品の両方があった。

 だが、徐々にPERCを手掛けるメーカーの多くは、主に「p型単結晶」による製品に絞っていった。PERC技術は生産において、製造コストは高かったが、潜在的なマージンの上昇と より高い変換効率という利点が市場で受け、メーカーは単結晶によるPERCに転換した。...Read More Here

May 25, 2020

2019年の世界太陽電池市場、シェアトップ5社は? 出荷量は前年比39%増、「単結晶」が主流に

Published at Nikkei Technology "Mega Solar Business"

出荷量は再び増加に転じる

 太陽光発電市場に関するリサーチ・コンサルティング会社である米SPV マーケットリサーチ(SPV Market Research)の最新レポート「ソーラーフレア(Solar Flare)」によると、2019年の全世界における太陽電池出荷量は、結晶シリコン系と薄膜系を合せ、前年比39%増の123.5GWだった。
 ちなみに、2018年の出荷量は、前年比5%減だったので、2019年に供給量は大きく改善され、盛り返したことになる。
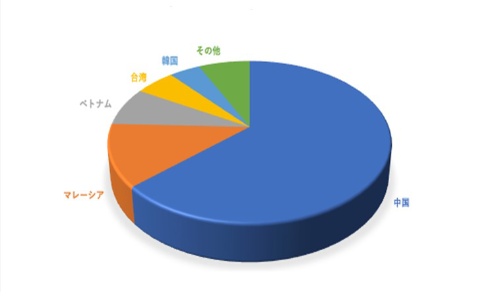
 2019年の出荷量のシェアを国別に見てみると、1位は、中国で全世界出荷量の63%を占めた。2位はマレーシアだが、かなり距離を空けて、シェアは約20%だった。
 年間出荷量が10G Wを超えたのは、上位2位の中国とマレーシアだけだった。3位のベトナムは9GWを超えたが、 10GWにはとどかなかった。4位は台湾、5位は韓国となっている。米SPV マーケットリサーチによると、上位5位が2019年の全世界太陽電池出荷量の90%以上を占めた(図1)。
図1●2019年の国別世界太陽電池出荷量シェア(トップ5)(出所:SPV Market Research)

 さらに、2019年の出荷量をメーカー別に見てみよう。

上位10社で6割占める

 1位は、農業や新エネルギーを主力事業とする中国の通威集団傘下のシリコン系太陽電池メーカーである通威太陽能(Tongwei Solar)で、世界シェアは二桁の10%であった。同社がこの市場で首位につくのは初めてで、SPV マーケットリサーチによると、同社の2018年のシェアは5%だったので、1年間でシェアが2倍になったことになる(図2)。...Read More Here

September 20, 2019

米「太陽電池関税」の影響、課税後に輸入量は逆に回復! モジュールはマレーシア、セルは韓国が大半を占める

Published at Nikkei Tech --

 中国などからの安価な太陽電池製品の大量流入により、米国内で生産していた太陽電池メーカーは収益性が悪化し、次々と事業から撤退、または破綻に追い込まれた。国内製造業を保護するため、トランプ政権は昨年1月、結晶シリコン太陽電池 (CSPV)の輸入製品に対して4 年間にわたり関税を課すことを決定した。
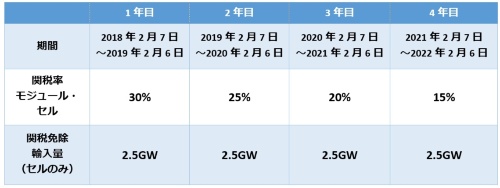
 具体的には、まず、1年目にCSPVのセル(発電素子)とモジュール(太陽光パネル)の輸入価格に30%が 課され、4年間にわたり、関税率は年々5%ずつ下げる。各年で、輸入セルの最初の2.5GWには関税は課されない(図1)。関税2年目の今年2月からは関税率が25%に下がったが、米国の太陽電池輸入は昨年からどのように変わってきたのだろうか?
図1●輸入CSPVセルとモジュールへの「セーフガード」関税
(出所:筆者作成)

 米国エネルギー省エネルギー情報局(EIA)が8月中旬に発表したデータによると、2018年2月からモジュールに関税が課されたにもかかわらず、米国へのモジュール輸入量は部分的に回復したという結果になっている。
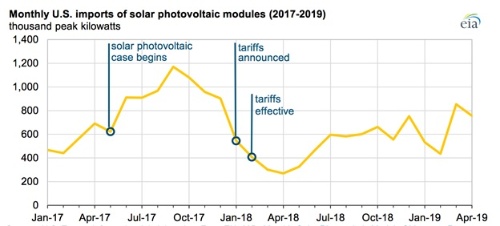
 米国へのモジュール輸入は、トランプ政権による関税措置の発表、そして関税の実施開始の翌月に削減した。EIAによると、関税の発表前の2017年中期には月約1200MWあったモジュール輸入量が、関税を実施してから2カ月後には月300MW以下まで急減した。
 しかし、2019年の最初の4カ月間のモジュールの月平均輸入量は、644MWに回復し、それは関税の話が持ち上がった2017年の最初の4カ月の月平均輸入量の16%増に匹敵する(図2)。
図2●米国月間太陽電池モジュール輸入量推移(単位MW)
(出所:EIA)

 EIAは、世界的な太陽電池モジュール価格の継続的な低下が、輸入品への関税への影響を相殺したのではないか、と分析している。単結晶モジュールと多結晶モジュールの世界平均スポット価格(関税を含まない)は、2017年12月から2018年7月に、それぞれ27%と26%下がったという。...See More Here

April 22, 2019

米住宅太陽光市場で、パナソニックのシェアが急伸 変換効率の高い単結晶モジュールが人気に

Published at Nikkei Technology ---

500社以上と契約する「一括見積り」サイト

 米エネルギーセイジの最新レポートによると、パナソニックが米国の住宅用太陽光発電市場でシェアを大きく伸ばしている。
 インターネットによる太陽光発電見積もりサービスを提供するエネルギーセイジは、同社の審査基準をクリアした500社以上の太陽光発電販売施工会社との提携を通して、太陽光発電システム、さらに、蓄電池と太陽光発電の併設導入を検討している顧客に対し、一括見積り比較の場を提供する。同社は、1日あたり100万を超える米太陽光発電市場の動向に関するデータを収集しているという。
 エネルギーセイジは、4月に2018年前期と後期の米住宅太陽光市場の動向をまとめた「マーケットインテル」レポートを発表した。同レポートによると、パナソニックと韓国LGの2社を合わせると、全体の50%以上のシェアを占めた。
 こうした勢力図になったのは、エネルギーセイジが4年前に「マーケットインテル」レポートを発行し始めて以来、初めて。さらに、パナソニックのモジュール(太陽光パネル)は、2018年に太陽光販売会社が「最も多く見積もったブランド」として挙げられている(図1)。
図1●エネルギーセイジの半期別トップモジュールメーカー調査結果(藍色:パナソニック、オレンジ色:LG、黄色:ハンファQセルズ)
(出所:EnergySage)
[画像のクリックで拡大表示]

パナソニック、LGとパートナーシップ

 エネルギーセイジでコミュニケーション・マネジャーを務めるニック・リベラティ氏は、「LGとパナソニックのモジュールは、双方とも(同社が収集するモジュールの設置価格の)価格帯の上限に位置する。両社は、高品質の機器、堅実な保証を提供し、一般消費者から認知度の高いブランドになっている」と言う。
 ただ、エネルギーセイジの公表するシェア情報に関しては、同社がパナソニック、LGとパートナーシップを結んでいることが影響している可能性もある。
 エネルギーセイジが提供する見積もりプラットフォーム「ソーラーマーケットプライス」では、見積もり後に同プラットフォームを通じてパナソニックとLGの太陽光発電システム製品を購入・設置する場合、特別割引が適用される。具体的には、250米ドルの割引となる。...Read More Here

May 20, 2018

パナソニックの太陽電池工場、製造設備がオークション 雇用創出を期待されるも、10年足らずでオレゴンから撤退

Published at Nikkei Technology ---

新規雇用を期待されたが…

 「Yes Or No? Sold!(この金額でよろしいですか? どうですか? 落札!)」――。5月9日、パナソニックのエコソリューション・ソーラーアメリカが運営していた太陽電池のインゴットとウエハ工場の生産設備がオークションに出された。
 競売にかけられたのは、太陽電池の基板となる単結晶シリコンのインゴット(円柱状の塊)を製造するグロアと呼ばれる単結晶シリコン引上げ装置、インゴットをブロック状に切断(クロッピング、スクエアリング)する加工装置など大型の製造設備から、倉庫とオフィスで使用されていたコンピューター、椅子、ピックニックテーブルなどを含めた計923点に上った(図1)。
図1●オークションに出たパナソニックの単結晶シリコン引上げ装置
(出所:GA Global Partners)
[画像のクリックで拡大表示]
 この工場はオレゴン州セーラムにあり、もともと三洋電機の米国子会社サンヨーソーラーによって2009年に建設された。当時の総投資額は8000万ドル。同社は新規の雇用創出などを条件に、投資額の半分以上の4200万ドルの立地優遇制度による補助金と税額控除をオレゴン州から受け取った。
 2010年にインゴットとウエハの製造が始まり、日本の滋賀工場でのセル(発電素子)生産を支えることになった。2012年にパナソニックがこの工場を三洋電機から買い取ったが、米国太陽電池製造業は中国産の低価格な太陽電池で採算が合いにくくなってきた。
 製造を開始してから7年目にパナソニックはセーラムでのインゴット・ウエハ加工工場を閉鎖することを発表した。2017年10月時点で解雇されたのは100人弱とみられる。
 今年3月になり、米Reich Borthersが土地面積12万9850平方フィートからなるこの倉庫とオフィスを伴った工場を買収すると発表した。買収価格は発表されていない。
 Reich Borthersは、破産、工場閉鎖、再編からなる商業と工業用の資産の買収、管理、処分などターンキーサービスを提供している。今回、同社はパナソニックから買い取った工場のスペースを他の製造業、またはディストリビューションセンター(物流施設)として再利用するため、生産設備などをオークションで売却することになった。つまり、もはや太陽電池のウエア・インゴット工場として存続することはなくなった。...Read More Here

May 10, 2018

太陽電池20年史に見る“栄枯盛衰” 20年前のトップ10企業、今は何処?

Published at Nikkei Technology --

産業を作った日米独の推進策

 今から約20年前の1997年、世界の太陽電池市場が初めて年間出荷量100MWを超えた。その当時、日本では新エネルギー財団(NEF)が住宅用太陽光発電システムへ補助金を出す「住宅用太陽光発電モニターシステム事業」、米国では電力会社に再生可能エネルギーの供給を義務付ける「再生可能エネルギーポートフォリオ基準法(RPS)」、そしてドイツでは「10万の屋根計画」など、政府による融資や補助金などによる推移策が進められていた。
 太陽光発電市場のリサーチ・コンサルティング会社の米SPV Market Research の創立者でチーフ・マーケットリサーチ・アナリストであるPaula Mints氏によると、日本の住宅用補助金、米国のRPS、そしてドイツの低利融資が、現在の太陽電池産業を築き、草創期の「パイオニア」を育てたと述べている。
 太陽電池産業は、1997年の「100MW到達」を機に、さらなるスケールメリットの追求が課題となり、「10年後の2007年には1GW産業を目指そう」との動きも出てきたという。そして、2017年には、世界の太陽電池モジュール(太陽光パネル)出荷量は、そのさらに10倍の約10GWにまで飛躍した。
 SPV Market Research社のデータによると、この20年間における太陽光市場の年平均成長率 (CAGR )はなんと40%に達する(図1)。...Read More Here
図1●世界の太陽電池モジュールの出荷量推移
(出所:米SPV Market Research)

January 2, 2018

「単結晶」が「多結晶」を抜く、2017年の太陽光パネル市場 PERC技術で変換効率アップ、価格が低下

Published at Nikkei Technology Online ---

「単結晶」のシェアが49%に上昇

 2017年に「単結晶シリコン型」の太陽光パネル出荷量が初めて「多結晶シリコン」を抜いたーー。米太陽光発電市場のリサーチ・コンサルティング会社・SPV マーケットリサーチが2017年12月に発行した太陽光発電市場レポートから、明らかになった。
 2000年初頭、シャープ、京セラ、三菱電機といった日本企業が太陽光発電市場のトップ企業として君臨していた当時、モジュール(パネル)の主流は多結晶シリコン型だった。当時、単結晶シリコン型は高効率だが高価なため、安価な「多結晶型」が価格競争で優位性を示していた。しかし、その後、「単結晶型」が徐々にシェアを上げ、ついに首位を奪った格好だ。
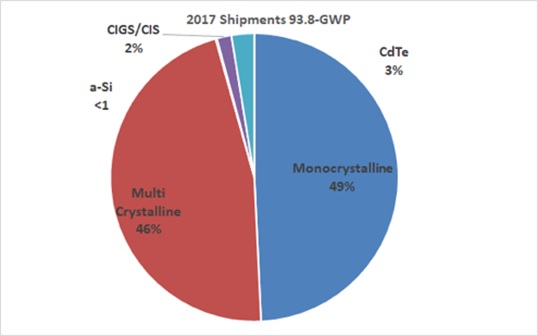
 同レポートによると、2017年における太陽電池セル(発電素子)の世界での生産容量は97.7GW、このうち出荷量は93.8GW、設置容量は95.1GWと予測している。モジュールタイプ別シェア分析では、93.8GWの出荷量のうち、単結晶シリコン型のシェアは49%で、多結晶シリコン型は46%、化合物型のカドミウムテルル(CdTe)タイプは3%となっている(図1)。
図1●2017年の世界太陽光発電市場(出荷量)
における太陽光パネル・タイプ別シェア
(出所:SPV Market Research)


「プレミア」モジュールが押し上げ

 2016年における多結晶シリコン型のシェアは54%で、単結晶よりも13ポイントも多く、首位を保っていた。しかし、2017年には、単結晶シリコン型のシェアが、多結晶型よりも3ポイント多くなり、初めて逆転した(図2)。
 同レポートでは、単結晶シリコンがシェアを増加させた要因として、モジュールメーカーがプレミアムモジュールに移行したことを挙げている。その一つが、2016年にモジュールメーカーが生産を本格化し始めたp型単結晶シリコンを使った「裏面不動態型セル」(PERC: Passivated Emitter and Rear Cell)である。2017年にはPARCの商業生産が拡大し、高効率化と共に価格が低下してシェア増加に貢献した。
 2015年には、米サンバワー社の「バックコンタクト(IBC)」、パナソニックのヘテロ接合 (HIT)、韓国LG社の太陽電池パネルが市場でプレミアム価格を発揮した。また高変換効率のn型の単結晶シリコンを使ったパネルへの期待が高まった。
 2016年に入ると、p型単結晶と多結晶シリコンを使った「PERC」を使った太陽光パネルへの移行が顕著になった。「2013年第3四半期に起こった価格下落は、n型太陽電池のプレミアムをはぎ取り、太陽電池メーカーの方向性をp型単結晶シリコン型に促した」と、SPVマーケットリサーチの創立者・チーフマーケットリサーチアナリストであるポーラ・ミンツ氏は語る。... Read More Here