Showing posts with label market size. Show all posts

March 8, 2021

「カーボンゼロ」に本気の米電力、「系統蓄電池」導入を加速 「資源総合計画」で上積み、蓄電池市場は「転換点」、1GW超に

 Published at Nikkei Technology - Mega Solar Business

世界最大のエネルギー貯蔵設備

 世界が温暖化ガスの排出量を実質ゼロにする「カーボンゼロ社会」に向けて動き出している。米カリフォルニア州では、「2045年までに電力供給の100%をゼロエミッション電源とすること」を2018年に義務付けた。これに伴い、2045年までにすべての天然ガス火力を廃棄することになっている。

 天然ガス火力の代替に太陽光発電など再生可能エネルギーの導入を大幅に拡大し、温室効果ガスを排出しない電源システムへの移行が必要になるが、その成功には、エネルギー貯蔵設備の普及が重要な鍵を握っている。

 昨年12月カリフォルニア州サンフランシスコの南約200kmに位置する港町・モントレー郡で、世界最大規模のエネルギー貯蔵プロジェクトが稼働した。「モス・ランディング・エネルギー貯蔵施設」と呼ばれるこのプロジェクトの出力は300 MW、容量1200 MWhに達する。敷地内にある火力発電所用に設置されていた変電所と送電インフラに接続されるだけでなく、この発電所から送られる電力サービスも代替し、クリーンエネルギー転換に貢献する(図1)。
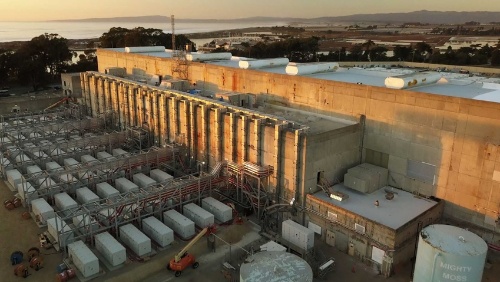
図1●カリフォルニア州で稼働した世界最大規模のエネルギー貯蔵設備(出力300 MW /容量1200 MWh)
(出所:Vistra)

「ビハインド」と「フロント」

 この「モス・ランディング」の導入により、米国エネルギー貯蔵市場は飛躍的に拡大した。

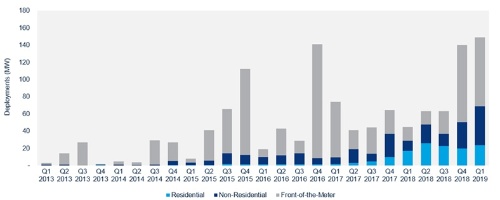
 米国エネルギー貯蔵協会(ESA)と再エネを含む天然資源産業のリサーチ・コンサルティングサービスを提供するウッズマッケンジーによると、2020年第4四半期(10~12月) に商業運転を開始したエネルギー貯蔵設備の設置容量は、前期比182%増の2156 MWhに達し、四半期の導入量で、過去最高となった。

 モス・ランディングがこの四半期に占める構成比は55%となる。

 米国エネルギー貯蔵市場は、太陽光発電市場と同じように、住宅用、 非住宅用(商業・産業)、そして、発電事業用の3つに分類される。さらに、電力会社の視点から、エネルギー貯蔵設備が、電力需要家側に設置される場合 「ビハインド・ザ・メーター(電力量計の後ろ側)」(需要家蓄電池)、そして、電力系統側に設置される場合 「フロント・オブ・ザ・メーター (電力量計の前側)」(系統蓄電池)との分け方もある。後者の「フロント・オブ・ザ・メーター」のほとんどは電力会社による発電事業用になる... Read More Here
February 8, 2021

パンデミック乗り越え、2020年も拡大した企業の再エネ調達 最大需要家はアマゾンで5.1GW、主流は太陽光

 Published at Nikkei Technology - Mega Solar Business

世界で23.7GWに拡大

 新型コロナウイルスの感染拡大は昨年、世界的に健康と経済を危機にさらしたが、企業による「脱炭素」への動きは一層、強まった。

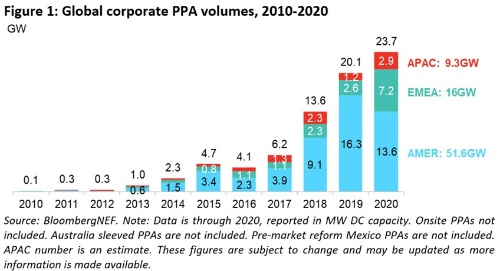
 調査会社ブルームバーグ・ニュー・エナジー・ファイナンス(BNEF)によると、全世界の企業によるクリーンエネルギー(再生可能エネルギー)の新規契約規模は、2020年に23.7GWに拡大し、2019年の20.1GW、2018年の13.6GWからさらに伸び、記録的な調達量となった(図1)。

図1●地域別世界企業によるクリーンエネルギーPPA締結規模動向(GW) 、AMERは北米、EMEAは欧州・中東・アフリカ、APACはアジア・太平洋地域
(出所:BloombergNEF)


 この調達量は、石油・ガスや大手ITなど、多様な業種をカバーする130社以上の企業によって結ばれたクリーンエネルギーの電力購入契約(PPA)によるものだ。

 BNEFでシニア・アソシエイトを務めるカイル・ハリソン氏によると、企業の株主など含むステークホルダーの持続可能性に対する関心がより高まり、クリーンエネルギーへのアクセスが世界的に拡大しているという。

半分以上が米国での調達

 新型コロナウイルス感染症の大流行、世界的な景気後退、米国大統領選挙に先立つ米国のエネルギー政策に対する不確実性によって壊滅的な打撃を受けた1年にもかかわらず、企業によるクリーンエネルギー調達量は拡大した。 

 BNEFのハリス氏は、「これらの条件下で、クリーンエネルギー調達市場を維持するだけでなく成長させることは、多くの企業のアジェンダ(実行すべき行動計画)の中で持続可能性の優先順位がいかに高いかを証明しています」と、語った。

 BNEFによると、2019年に続き、米国は再び最大のクリーンエネルギー調達市場だった。2020年に米国で11.9GWの企業によるPPAが結ばれた。この調達量は世界全体の50%以上を意味する。

 とはいえ、この調達量は、2019年の14.1GWに比べると減少しており、2016年以来、初めて前年を下回ったことになる。Read More Here

November 12, 2020

2020年の太陽電池市場、「単結晶」が市場を独占 成長株の「n型」を牽引するテクノロジーは?

 Published at Nikkei: Mega Solar Business

83%が「単結晶」

 米太陽光発電市場のリサーチ・コンサルティング会社・SPV マーケットリサーチが2020年10月に発行した太陽光発電市場レポートによると、2020年第1四半期から第3四半期(1月~9月)における世界における結晶シリコン型太陽光パネルの出荷量は、なんと83%を単結晶シリコンテクノロジーが占めたという。

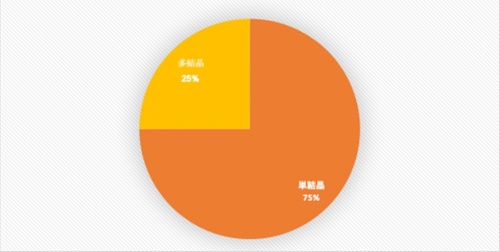
 同レポートによると、2020年における単結晶シリコン型太陽電池セル(発電素子)の世界での出荷量は132.8GWで、 結晶シリコン型太陽電池セル全体の全世界における出荷容量の75%を占めると予想している(図1)。

図1●2020年・太陽光発電の世界市場における結晶シリコン系太陽電池のタイプ別シェア予測
(出所:SPV Market Research)


 実は、かつて1980年代から1990年前半には、スタンダードな「単結晶」セルが出荷量を独占していた。それが1998年になると、製造コストの低い「多結晶」セルが市場でシェアを伸ばしてきた。1999年から2009年の間、ドイツを含むヨーロッパで、太陽光発電の普及政策の一つである全量固定価格買取制度(FIT)の導入で市場が加速的に拡大し、「多結晶」セルが過半数のシェアを獲得した。この時期になると、中国の太陽電池メーカーが、ヨーロッパ、日本、そして米国市場で、シェアを奪い始めた。

PERCで単結晶への移行が加速

 そんななか、2012年に中国などのモジュール(太陽光パネル)メーカーは、「裏面不動態型セル」(PERC: Passivated Emitter and Rear Cell)を生産品目に加え始めた。当初、PERCには「p型単結晶」を使った製品と、「多結晶」シリコンを使った製品の両方があった。

 だが、徐々にPERCを手掛けるメーカーの多くは、主に「p型単結晶」による製品に絞っていった。PERC技術は生産において、製造コストは高かったが、潜在的なマージンの上昇と より高い変換効率という利点が市場で受け、メーカーは単結晶によるPERCに転換した。...Read More Here

July 13, 2020

米住宅太陽光の最新動向、シェアトップ企業がNo.2を買収! 「第3者所有モデル」席捲後、自己所有も復調、設置手法が多様化

Published at Nikkei Technology

クリーンでレジリエントなエネルギー

 米国の住宅用太陽光発電市場でリーディングカンパニーである米サンラン(Sunrun)は、同じ業界の競争相手であるビビント・ソーラー(Vivint Solar)を買収すると、7月6日発表した。

 サンランは、住宅用太陽光発電と蓄電池のサービスプロバイダーで現在、米住宅太陽光市場でシェアトップを誇る。一方、ビビント・ソーラーは、シェア2位の住宅用太陽光発電フルサービスプロバイダーである。つまり、業界1位と2位の合併ということになる。

 全株式交換による取引で、ビビント・ソーラー株1株に対してサンラン株0.55株を割り当てるというもので、買収総額は、32億ドル。両社の取締役会は全会一致でこの買収を承認しており 、買収手続きは、両社の株主と規制当局の承認などを経て、今年第4四半期(10〜12月)に完了する見通しだ。‘

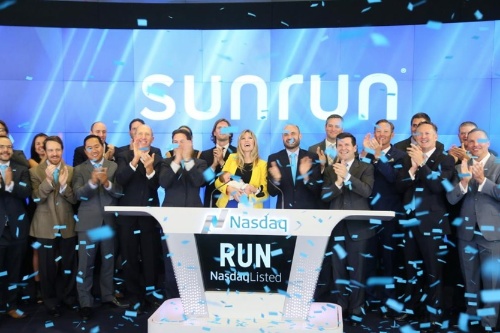
 「米国はクリーンでレジリエントなエネルギーを求めています。ビビント・ソーラーが加わることにより、家庭用太陽光発電と蓄電池の利点をより高め、より多くの家庭に広められる、ハイクオリティーな営業チャンネルを得ることになります」。サンランの創業者兼最高経営責任者(CEO)リン・ジュリッチ氏は、買収計画発表の場でこう語った(図1)。

図1●サンラン社がNASDAQで株式上場記念(中央黄色いジャケットが同社CEO)
(出所:NASDAQ)
クリックすると拡大した画像が開きます

 この買収により、サンランは、約50万人の顧客と3GWを超える太陽光発電の資産を持つ「リーディングオーナー」にもなるという(図2)。...Read More Here 

May 25, 2020

2019年の世界太陽電池市場、シェアトップ5社は? 出荷量は前年比39%増、「単結晶」が主流に

Published at Nikkei Technology "Mega Solar Business"

出荷量は再び増加に転じる

 太陽光発電市場に関するリサーチ・コンサルティング会社である米SPV マーケットリサーチ(SPV Market Research)の最新レポート「ソーラーフレア(Solar Flare)」によると、2019年の全世界における太陽電池出荷量は、結晶シリコン系と薄膜系を合せ、前年比39%増の123.5GWだった。
 ちなみに、2018年の出荷量は、前年比5%減だったので、2019年に供給量は大きく改善され、盛り返したことになる。
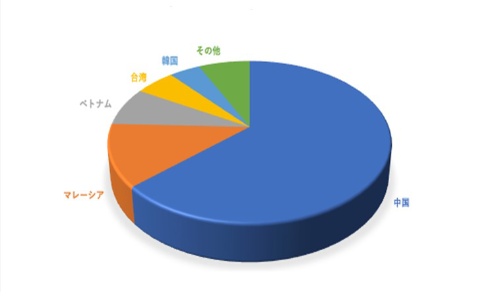
 2019年の出荷量のシェアを国別に見てみると、1位は、中国で全世界出荷量の63%を占めた。2位はマレーシアだが、かなり距離を空けて、シェアは約20%だった。
 年間出荷量が10G Wを超えたのは、上位2位の中国とマレーシアだけだった。3位のベトナムは9GWを超えたが、 10GWにはとどかなかった。4位は台湾、5位は韓国となっている。米SPV マーケットリサーチによると、上位5位が2019年の全世界太陽電池出荷量の90%以上を占めた(図1)。
図1●2019年の国別世界太陽電池出荷量シェア(トップ5)(出所:SPV Market Research)

 さらに、2019年の出荷量をメーカー別に見てみよう。

上位10社で6割占める

 1位は、農業や新エネルギーを主力事業とする中国の通威集団傘下のシリコン系太陽電池メーカーである通威太陽能(Tongwei Solar)で、世界シェアは二桁の10%であった。同社がこの市場で首位につくのは初めてで、SPV マーケットリサーチによると、同社の2018年のシェアは5%だったので、1年間でシェアが2倍になったことになる(図2)。...Read More Here

May 7, 2020

米で急拡大する「ハイブリッド型メガソーラー」、計画中は8GW 蓄電池/太陽光の出力比率は0.6、放電時間は4時間を超える

Published at Nikkei Mega Solar Business ---

太陽光は「ハイブリッド」へ

 米国では現在、連系出力ベースで4.6GWの再生可能エネルギー発電設備が、蓄電池を併設した形で稼働している。こうした蓄電池併設型の再エネ発電設備は「ハイブリッド型」と呼ばれ、そのなかには太陽光発電も含まれる。
 ハイブリッド型の再エネ設備は、さらに14.7GWものプロジェクトが計画されており、なかでも太陽光発電が急増している。
 この分析は、米国エネルギー省(DOE)の研究所の一つであるローレンス・バークレー国立研究所(LBNL)と、米研究機関のエレクトリック ・パワー・ リサーチ・ インスチテュート(EPRI)によるもので、米「エレクトリシティー・ジャーナル」に研究レポートが掲載されている。
 「基幹電力系統内における蓄電池を併設したハイブリッド発電設備を導入する動機と選択」と題する、このレポートでは、グリッド(系統網)に接続した発電事業用の再エネ発電設備(連系出力1MW以上)に焦点を当て、「ハイブリット」の動向などについて分析している。
 近年、プロジェクトデベロッパーは、蓄電池を太陽光発電と同じ系統連系ポイントに併設する「ハイブリッド」プロジェクトへの関心を高めているという。
 天候などによって出力が大きく変動する太陽光・風力発電などの「出力変動型再エネ」の導入を拡大しグリッドに統合するためには、グリッドシステムの柔軟性をさらに高める戦略が必要である。蓄電池の活用は、グリッドの柔軟性を高め、変動型再エネの大量導入を促す貴重な戦略であることが、動機の1つになっている。太陽光・風力のさらなるコスト削減が進むにつれて、蓄電池の活用はいっそう拡大するとされている。

計画中の「太陽光ハイブリッド」は約8GW

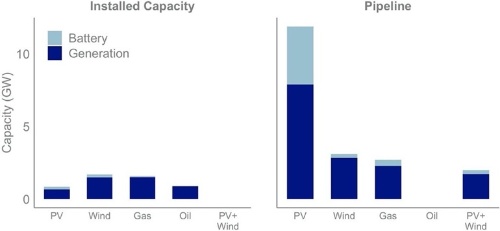
 同レポートによると、現在米国では61の「ハイブリット設備」が運営されている。連系出力では4.6GWになる。電源種別で見ると、現時点では太陽光発電より、風力、天然ガス、石油による発電設備の方が多くなっているが、計画が発表されたプロジェクトを見ると、太陽光発電が他の発電設備を大幅に上回っている。ちなみに、計画されているハイブリッド設備の数は88で、連系出力は14.7GWに達する。
 太陽光発電のみのデータを見てみると、現在稼働済みの太陽光発電・蓄電池のハイブリッド設備は34で、合計連系出力は706MWだが、計画数は75で、合計出力は7.85MWと大きく伸びていることがわかる(図1)。Read More Here

図1●発電設備別・稼働済みと計画中の「ハイブリッドプロジェクト」
(注:単位=GW・連系ベース、左グラフ=稼働済み、右グラフ=計画中、濃い青色=発電設備の出力、薄い青色=蓄電池の出力)(出所:LBNL)

February 19, 2020

米エネルギー貯蔵市場、2024年までに5.4GWに拡大! 電力会社による導入計画は合計78GW

Published at Nikkei Technology - Mega Solar Business

EV市場拡大で価格低下

 米大統領による「年頭教書」は、米政治における新春の恒例行事として知られる。年の始めに、大統領が連邦の両院議会の議員を前に、その年の主な政治課題などを演説するもので、一般教書演説とも呼ばれる。今年は、これと並行して、「米国エネルギー貯蔵産業の年頭教書:2019年の回想」と題したセミナーが2月6日に行われた。
 講演者の一人であるダン・フィンフォレイ氏は、「市場は着実に拡大している」と、米国エネルギー貯蔵設備の市場トレンドを語った。同氏は、クリーンエネルギーに関する英国調査会社・ウッドマッケンジーのエネルギー貯蔵部で アナリストを務めている。
 米国エネルギー貯蔵市場をテクノロジー別に見ると、リチウムイオン蓄電池がこれまで市場をほぼ独占しており、2019年第4四半期のシェアでは、全体の99.2%に達した。
 フィンフォレイ氏によると、エネルギー貯蔵設備の価格は継続的に低下しているという。その背景について、「エネルギー貯蔵市場が、電気自動車(EV)市場に『おんぶ』されているから」という表現で説明した。つまり、エネルギー貯蔵用だけの蓄電池市場はまだ小さいが、急速に拡大するEV市場のおかげで、コスト低下の恩恵を得ているという。
 エネルギー貯蔵市場の主体は「長周期」(長時間の需給改善)向け用途に向かっており、「真の(ビジネス)機会は長周期向けにある」と語った。米国でエネルギー貯蔵市場が立ち上がった当初は、調整力市場を通じて、短時間の充放電で生み出した調整力を系統運用事業者に提供するアンシラリーサービスがメインで、同サービス用には「短周期」(短時間の需給改善)向けシステムが活用された。
 近年では、カリフォルニア州やニューヨーク州など多くの州政府がエネルギー貯蔵設備の導入を義務化し、 昼間に太陽光発電からの電力を充電し、夕方のピーク時に放電する「シフト目的」の長周期対策での使用が拡大している。さらに、供給力の確実な確保を目指す容量市場の拡大で、長周期向けエネルギー貯蔵が大きく伸びると予想されている。

長周期向けは20%の価格低下

 エネルギー貯蔵市場は、太陽光発電市場と同じように、住宅用、 非住宅用(商業・産業)、そして、発電事業用の3つに分類される。さらに、電力会社の視点から、エネルギー貯蔵が電力需要家側に設置される場合 「ビハインド・ザ・メーター(電力量計の後側)」、そして、電力供給側に設置される場合 「フロント・オブ・ザ・メーター (電力量計の前側)」との分け方もある。後者のフロント・オブ・ザ・メーターのほとんどは電力会社による発電事業用になる。
 エネルギー貯蔵設備の価格は、容量や電力量といった技術的な特性だけでなく、設備の定格放電時間によっても異なる。主に、定格放電時間が0.5 時間未満の「短周期」、2時間までの「中周期」、そして4時間以上の「長周期」に分類される。... Read More Here

August 8, 2019

「太陽光の次は蓄電池」、州政府が相次いで普及政策を導入 電力会社への「調達義務付け」や「補助金プログラム」など

Published at Nikkei Technology ---

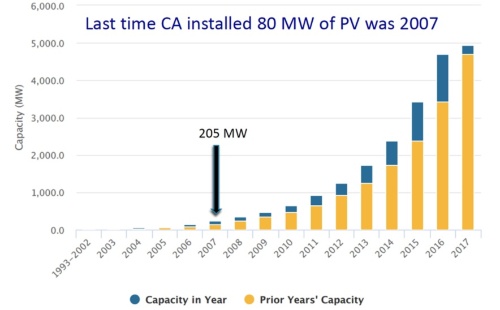
 2年前、米国カリフォルニア州太陽エネルギー産業協会の政策アドバイザーが 、「2017年のエネルギー貯蔵市場は、太陽光発電市場が2007年にいた位置にいる」と言っていた。つまり、エネルギー貯蔵市場は、太陽光発電の10年後を追っていると評価されている。
 太陽光発電市場の成長過程を振り返ると、1990年代の終わりから2000年代の初めは「コストが高い」とされ、補助金など州政府による政策的な後押し無しでは、市場は拡大できなかった。しかし、コスト削減が加速されると、市場も飛躍的に拡大し、公的な支援からも徐々に「卒業」できるようになった。
 エネルギー貯蔵は今米国では成長初期の段階で、太陽光発電のようにさらなる成長には政府のサポートが必要なのである(図1)。
図1●カリフォルニア州の年間エネルギー貯蔵導入量(MW)
(青色:年間、黄色:累積、出所:CALSEIA)

 今年7月末、エネルギー貯蔵テクノロジー・アドバンスメント・パートナシップ(ESTAP)が、「エネルギー貯蔵の州政策ベストプラクティス(効率的な実践方法)」と題したセミナーを開催した。ESTAPとは、エネルギー貯蔵技術の普及を米国で加速させることを目的とした情報共有プロジェクトで、米エネルギー省(DOE) から資金を提供され、サンディア国立研究所によって管理されている。
 以下の地図は、2019年第1四半期時点における州別のエネルギー貯蔵に関する推進策の段階が示されている(図2)。グレー以外の州は、すでに何らかの推進策が考慮または、実施されている。特に、緑色の州は「リーダー」的に存在で、3つ以上のエネルギー貯蔵の推進策が成立している。米国ではエネルギー貯蔵の導入政策が至る所で始まっているのがわかる。...Read More Here

June 27, 2019

米エネルギー貯蔵市場、2024年までに4.5GW超 老朽化した火力発電所の閉鎖を促し、新設を防ぐ

Published at Nikkei ---  
米クリーンエネルギーリサーチ・コンサルティング会社のウッズマッケンジーと米国エネルギー貯蔵協会(ESA)によると、2019年第1四半期(1~3月) における米国におけるエネルギー貯蔵設備の設置容量は、前期比6%増、前年同期比232%増(2.32倍)148.8MWと、大きく拡大し、新記録を更新したとしている(図1)。

図1●四半期別米国エネルギー貯蔵設置容量推移(MW)
(出所:Woods Mackenzie)
クリックすると拡大した画像が開きます
 エネルギー貯蔵設備の経済性が高くなり、太陽光発電などの変動性再生可能エネルギーの導入価格の低下に伴い、より多くの電力会社が「蓄電池プラス太陽光発電」のペア(併設)を資源総合計画(Integrated Resource Plan =IRP)に含めるようになった。
 IRPは、最もコスト効率の高い方法で顧客の信頼できるサービスを提供するため、電力需要と供給の両方のエネルギーリソース(資源)を利用して、予測されたエネルギー需要を満たすロードマップ(長期計画)である。
 電力会社は、州の電力規制を行う機関である公共事業委員会(PUC)にIRPを提出する。具体的にIRPには、資源の多様化、省エネ、輸入化石燃料への依存低減、長期的な資源調達方法などが含まれる。

 これまで電力会社のIRPには従来型の資源である石油、石炭、天然ガス、水力などが含まれていたが、ここ数年は、「蓄電池プラス太陽光発電」のペア、さらには、エネルギー貯蔵が「資源」として含まれるようになった。
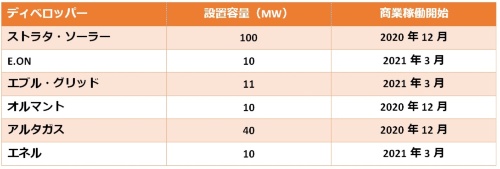
 カリフォルニア州の中南部で電力小売事業を独占する米サザン・カリフォルニア・エジソン電力会社(Southern California Edison=SCE)は、エネルギー貯蔵を競争入札にかけ、今年4月に以下の6つのプロジェクトを落札した。総設置容量は181MWに達する(図2)。
図2●サザン・カリフォルニア・エジソン電力会社、2019年エネルギー貯蔵入札結果
(出所:SCE)
 落札されたプロジェクトの一つであるストラス・ソーラーの100MWのエネルギー貯蔵プロジェクトは、北米で最大規模となる。同社は2018年にノースカロライナ州に設立され、住宅用太陽光発電システムの販売・施工を手始めに、商業用、発電事業用と太陽光発電設備の規模を大きくし、さらにはエネルギー貯蔵へと事業を拡大していった。現在、同社は3GWhを超えるエネルギー貯蔵プロジェクトを開発中である。

June 7, 2019

米太陽光市場、2030年までに「累積500GW」、SEIAが目標 国内総発電量で20%を占め、新たな基幹電源に

Published at Nikkei Technology ---

電力の太陽光比率は2.3%に

 米国エネルギー省(DOE)・エネルギー情報局(EIA)は、再生可能エネルギーが米国の総発電量に占める比率が2008年からの10年間で2倍に増えたと発表した。
 この急拡大は、風力と太陽光発電が大きく貢献していて、EIAのデータによると、太陽光の発電量は、2008年の200万MWhから2018年には9600万MWhに急増し、国内総発電量の2.3%を占めるまでに成長したという(図1)。
図1●米国における太陽光発電量の推移
(出所:U.S. Energy Information Administration)
[画像のクリックで拡大表示]

累積導入件数が200万件突破!

 さらに、先月、米国太陽光産業協会 (SEIA)は、 米国における太陽光発電設備の累計導入数が200万を超えたと発表し、米太陽光発電市場における「大きな節目」と位置づけている。
 これは、SEIAと、クリーンエネルギーに関する調査・コンサルティング会社であるウッドマッケンジー・パワー&リニューアブルの共同で制作されたデータによるもので、この200万件には住宅用太陽光発電システムだけではなく、商業・産業用、さらに数百MW規模の発電事業用太陽光発電所も含まれている。ちなみに200万件の太陽光発電設備の総出力容量は70GWを超え、これは、1200万軒に及ぶ米一般家庭の年間電力消費量に匹敵する(図2)。
図2●米太陽光発電設備導入数推移(四半期別・青、累積・赤)
(出所:Solar Energy Industries Association and Wood Mackenzie Power & Renewables)
[画像のクリックで拡大表示]
 SEIAによると、「最初の100万件」を達成するのに40年もかかったが、200万件に達する「次の100万件」は3年足らずで達成された。
 SEIAで最高経営責任者(CEO)兼社長を務めるアビゲイル・ホッパー氏は、「現在170億ドル規模のこの(太陽光発電)産業は、5年後にさらに2倍に成長すると予想されている。2020年代は、太陽光が新たな基幹電源に飛躍する10年間になると信じている」と語った。
 ウッドマッケンジー・パワー&リニューアブルは、米国における累積太陽光発電設備導入数は2021年には300万件、そして2023年には400万件を超え、今後も導入数が加速すると予想している。さらに、同社のアナリストによると、2010年には10分間毎に平均1件の太陽光発電システムが設置されていたものの、2024年までには、1分間に平均1システムの設置ペースとなると予想されている...Read More Here

May 14, 2019

太陽電池の2018年世界シェア・ランキングを公表 トップシェア企業でも8%、2位には3社が6%で並ぶ

Published at Nikkei Technology --

生産設備の過剰でパネルメーカー合併も

 太陽光発電市場に関するリサーチ・コンサルティング会社である米SPV マーケットリサーチ(SPV Market Research)の最新レポート「ソーラーフレア(Solar Flare)」によると、2018年の全世界における太陽光発電出荷量は、結晶シリコン系と薄膜系を合せ、前年比5%減の89.1GWだったという。1975年から2018年までの累積出荷量は468GWになる。
 2018年の供給元を国別に見てみると、中国は全世界出荷量の58%を占め、その量は51.9GW。2位はマレーシア 、3位台湾、4位ベトナム、そして5位韓国となっている(図1)。
図1●2018年における国別の太陽光発電供給量シェア
(出所:SPV Market Research)
[画像のクリックで拡大表示]
 レポートによれば、2018年における世界の太陽電池セル(発電素子)生産能力は113.3GWで、モジュール(太陽光パネル)の組み立て能力は143.9GWに達した。これら生産能力は、前年に比べ5%増加したが、その後、中国市場での太陽光発電導入の落ち込みで、多くのメーカーは生産設備の拡大計画をキャンセルした。一方で、キャンセルできなかったメーカーや、事業を売却したメーカーもあったという。
 SPV マーケットリサーチの創立者・チーフマーケットリサーチアナリストであるポーラ・ミンツ氏は、「2018年のモジュール組み立て能力が、セル生産能力を30.6GW上回った。これは、モジュール組み立てメーカーに価格プレッシャーを引き起こした。(モジュール組み立てがセル生産を上回ったことにより)将来的に、(太陽光産業を)健全に保つためには、モジュール組み立てメーカーの合併も考えられる」と語った。

JAからジンコに、トップが入れ替わる

 2018年の太陽光発電出荷量をメーカー別でみると、1位は、中国ジンコソーラーで、出荷量は7GWを超え、世界シェアは8%であった。ジンコソーラーは2011年に初めてトップ10入りを果たし、2016年と2017年ともに2位で、2018年に首位を獲得した。
 中国ロンギ、カナダのカナディアンソーラー、そして中国JAソーラーの3社がともに世界シェア6%で2位に並んだ。JAソーラーは2008年からトップ10入りし、徐々にランキングを上げ、2017年にはトップに上り詰めたものの、2018年にはジンコソーラーと入れ替わることになった。カナディアンソーラーは2011年からトップ10入りし、昨年は2位と、トップを伺う位置に付けた。ロンギは2016年にトップ10入りし、わずか2年で2位まで駆け上がった(図2)。
図2●2018年におけるメーカー別の太陽光発電供給量シェア・トップ10
(出所:SPV Market Research)
[画像のクリックで拡大表示]
 その他、トップ10には中国トリナソーラー、韓国ハンファQセルズ、中国サンテックも入っている。米国ファースト・ソーラー はトップ10入りを逃したが、シェア3%で11位についている。ちなみに、日本メーカーは2015年以降、トップ10リストには入ったことはない。... Read More Here

April 22, 2019

米住宅太陽光市場で、パナソニックのシェアが急伸 変換効率の高い単結晶モジュールが人気に

Published at Nikkei Technology ---

500社以上と契約する「一括見積り」サイト

 米エネルギーセイジの最新レポートによると、パナソニックが米国の住宅用太陽光発電市場でシェアを大きく伸ばしている。
 インターネットによる太陽光発電見積もりサービスを提供するエネルギーセイジは、同社の審査基準をクリアした500社以上の太陽光発電販売施工会社との提携を通して、太陽光発電システム、さらに、蓄電池と太陽光発電の併設導入を検討している顧客に対し、一括見積り比較の場を提供する。同社は、1日あたり100万を超える米太陽光発電市場の動向に関するデータを収集しているという。
 エネルギーセイジは、4月に2018年前期と後期の米住宅太陽光市場の動向をまとめた「マーケットインテル」レポートを発表した。同レポートによると、パナソニックと韓国LGの2社を合わせると、全体の50%以上のシェアを占めた。
 こうした勢力図になったのは、エネルギーセイジが4年前に「マーケットインテル」レポートを発行し始めて以来、初めて。さらに、パナソニックのモジュール(太陽光パネル)は、2018年に太陽光販売会社が「最も多く見積もったブランド」として挙げられている(図1)。
図1●エネルギーセイジの半期別トップモジュールメーカー調査結果(藍色:パナソニック、オレンジ色:LG、黄色:ハンファQセルズ)
(出所:EnergySage)
[画像のクリックで拡大表示]

パナソニック、LGとパートナーシップ

 エネルギーセイジでコミュニケーション・マネジャーを務めるニック・リベラティ氏は、「LGとパナソニックのモジュールは、双方とも(同社が収集するモジュールの設置価格の)価格帯の上限に位置する。両社は、高品質の機器、堅実な保証を提供し、一般消費者から認知度の高いブランドになっている」と言う。
 ただ、エネルギーセイジの公表するシェア情報に関しては、同社がパナソニック、LGとパートナーシップを結んでいることが影響している可能性もある。
 エネルギーセイジが提供する見積もりプラットフォーム「ソーラーマーケットプライス」では、見積もり後に同プラットフォームを通じてパナソニックとLGの太陽光発電システム製品を購入・設置する場合、特別割引が適用される。具体的には、250米ドルの割引となる。...Read More Here

March 12, 2019

米の発電市場を支える「1~5MW」のメガソーラー 「コミュニティソーラー」による地産地消が背景に

Published at Nikkei Technology ---

発電事業用が30GW以上に

 米国では2010年ごろから、発電事業用の太陽光発電設備が急速に増え始め、2018年末で累積30GW以上の発電事業用メガソーラー(大規模太陽光発電所)が稼働している(図1)。
図1●米国における発電事業用の太陽光発電設備・年間導入量推移
(出所:DOE EIA)
[画像のクリックで拡大表示]
 日本や欧州と比べ、広大な土地と日照に恵まれているカリフォルニア州を含む米国西部では、これまでに世界最大級のメガソーラーが建設されてきた。
 米国で発電事業用の太陽光市場を引っ張ってきたのは、こうした何百MWサイズもの巨大なメガソーラーというイメージがある。だが今回、この市場を支えているのは、むしろ5MW以下のメガソーラーであることがわかった。
 日本では数MWでも「大規模」というイメージがあるが、米国では比較的、小規模なプロジェクトという位置づけになる。

加州では「500MW超」3基

 米国で太陽光発電の導入量でトップのカリフォルニア州には、連系出力500MWを超える巨大なメガソーラーがすでに3基稼働している。
 現在、米国で最大規模となるのは、2015年に稼働開始した「ソーラースター」と呼ばれる連系出力579MW(太陽光パネル出力747.3 MW)のメガソーラーである。高効率で有名な米サンパワー製の単結晶シリコン型パネルが約170万枚、使用され、年間発電量は一般世帯約25万5000世帯の消費電力に相当する。
 サンパワーは、パネルの提供だけではなく、EPC(設計・調達・施工)サービス、 さらにO&M(運営・保守)も手がけている(図2)。
図2●米国で最大級のメガソーラー(連系出力579MW)
(出所:SunPower)
[画像のクリックで拡大表示]
 次に、 「デサートサンライトソーラー」と「トパーズソーラー」が続く。これらは共に連系出力550MWとなる。
 ちなみに、この2基は、サンパワーのライバル企業である米ファーストソーラーが開発・建設した。ファーストソーラーは、カドミウムテルル(CdTe) 型化合物系太陽電池を生産し、薄膜タイプのパネル製造・販売で世界最大手のメーカーであり、EPCサービス事業者としても世界トップに立っている。

発電事業を支える「1~5MW」

 米エネルギー省・エネルギー情報局(Energy Information Administration:EIA)が昨年12月までに集計したデータによると、累計2600以上の発電事業用の太陽光発電設備が米国で稼働している。連系出力で30GWを超える規模になる。ちなみに、EIAの「発電事業用設備」の定義は、総発電出力が1MW以上(連系ベース)のものとしている。
 米国では、このような数百MWの「半GW」級メガソーラーが次々と稼働し、話題になるため、発電事業では数百MW規模のメガソーラーが主流のようにも思える。...Read More Here

February 12, 2019

「メガソーラー+蓄電池」でも、売電単価8セント以下! 「蓄電池併設型太陽光」で世界をリードするハワイ

Published at Nikkei Technology ---

世界最大の「蓄電池併設型」

 米AESは、再生可能エネルギーのデベロッパーで発電事業も手掛けている。2019年1月、同社は、米ハワイ州に世界最大規模の蓄電池併設型太陽光発電所「太陽光+(プラス)蓄電池・プロジェクト」の稼働を開始した。
 この事業は、「ラワイプロジェクト」とも呼ばれ、太陽光パネル出力28MW、連系出力20MWのメガソーラー(大規模太陽光発電所)に、出力20MW・容量100MWhの蓄電池を併設している。蓄電池は需要ピーク時に最長で5時間、放電できる仕様になっている。
 ハワイ諸島の最北端に位置するカウアイ島をサービス管轄に持つ電力会社カウアイ島公益事業社(KIUC)はAESとの間で25年に渡る長期電力購入契約を結び、kWhあたり11.08米セントで電力を購入する。
 このプロジェクトで導入した太陽光発電設備は、カウアイ島におけるピーク電力需要の約11%を賄える。その結果、島全体の再エネ比率は50%以上に高まり、同電力会社の目標である「2030年までに再エネ比率70%」の達成に大きく貢献するという。
 AESの子会社であるAES・ディストリビューティッド・エネルギーで社長を務めるウッディー・ロビン氏は、ラワイプロジェクトについて、「(カウアイ島は太陽光発電の普及率がすでに高いので)系統網への再エネ電源の接続では、太陽光発電はすでにパンパンの状態です。ハワイ州の島々は昼間に新規の太陽光を受け入れるには限りがあります。大型蓄電池を併設することで、上手に電力需要をシフトしたり、ピーク需要を削減できます。さらに5時間という長い放電時間で大量の(日中に蓄えた)太陽光をシフトできます」と、米国エネルギー貯蔵協会(ESA)の会合で語った。
 ちなみに、ラワイプロジェクトには1万3000もの韓国サムソン SDIのリチウムイオン電池モジュールが使用された(図1)。...Read More Here
図1●カウアイ島の設置された世界最大規模の「太陽光+蓄電池」プロジェクト
(出所:AES)
[画像のクリックで拡大表示]

October 5, 2018

どうなる米太陽光市場!? 拡大・横ばい・縮小の3つの異なる予測 推進策の動向を巡り、2025年の市場規模で17倍の開き

Published at Nikkei Technology --- 米国では累積で58GWの太陽光が稼働

 北米最大の太陽光発電関連の国際展示会「ソーラー・パワー・インターナショナル(Solar Power International=SPI) 2018」(2018年9月24~27日)がカリフォルニア州アナハイムで開催された。

 このイベントは、スマート電力アライアンス(SEPA)と米国太陽エネルギー産業協会(SEIA)が2014年から共催で始めたもので、今年は国内外から2万人以上が参加した。

 SEIAのデータによると米国では既に累積で58GW以上の太陽光発電が導入・稼働している。政府の太陽光発電に対する普及政策の拡大と太陽電池のコスト削減で、米国内市場は大きく拡大した。だが、今後はどうなるのだろうか?

2025年の市場規模、34G~2.2GWまで割れる

 「太陽光発電とエネルギー貯蔵市場の展望」という講演で、3社の主要コンサルティング会社に在籍する専門家がそれぞれの見解を示したうえ、討議した。

 驚くことに、米太陽光市場に関する予測は3人それぞれに大きく異なることだ。これまでは、拡大または減少など、市場の方向性は一致していて、どれくらい拡大するか、減少するかと言ったサイズに関しコンサルティング会社間で違いが生じていた。しかし、今回は、3社とも方向性までも大きく異なっていた。

図)米国の太陽光発電市場予測に関するコンサルティング3社の比較
(出所:SEPAがBNEF, Navigant, HIS Markitのデータを基に作成)


 まず、米ナビガント・コンサルティングはとても強気な予測を打ち出した。同社では2018年の新設太陽光の市場規模を13GWと予測し、2025年には同規模が34GWにまで拡大すると見込んでいる。同社で、マネジング・コンサルタントを務めるアンドレア・ロマノ氏は、この楽観的な予測の背景には、商業・工業用市場、自家消費、コミュニティ・ソーラーなどの拡大を含めた。

 ブルームバーグ・ニュー・エナジー・ファイナンス(BNEF)でエネルギー・ストレージ・アナリストを務めるローガン・ゴルディースコット氏は講演で、「(米国太陽光発電市場は)停滞期に入り、現状維持で推移する」と語った。実際、同社の2018年の予測は12GWで、2025年の市場規模は10GWと若干縮小している。

 HISマーケットの予測はさらに見通しが暗く、2018年の予測は8.5GWで、2025年の市場規模は何と2.2GWと大きく縮小している。この規模はナビガント・コンサルティングによる予測の17分の1に過ぎず、2011年レベルまで落ち込んでいることになる。。。。Read More Here


September 27, 2018

米国の事業用太陽光、コスト低下で「追尾型」が主流に 導入コストは「1.56ドル/W」、パネルトップはジンコ

Published at Nikkei Technology -- 5MW以上の20GWを分析

 米国における発電事業用の太陽光市場に関する最新の分析レポートを米ローレンス・バークレー国立研究所(Lawrence Berkeley National Laboratory:LBNL)が発表した。

 同レポートの筆者であるマーク・ボリンガー氏によると、2017年に6.2 GW(DC・直流:太陽光パネルベース)の発電事業用太陽光が米国で導入され、米太陽光市場全体の59%を占めたという。累積導入量で見ると31GWを越えており、累積導入量全体の60%を占めている。

 同研究所は、2017年末までに稼働を開始した5 MW(AC・交流:連系出力ベース)以上の発電事業用太陽光(590プロジェクト、総累積容量は20.515 MW)を基に、導入量、テクノロジー、設置コストなどを分析した。

ジンコ、ハンファ、トリナがトップ3

 太陽光パネル(太陽電池モジュール)の技術で見てみると、結晶シリコン系が発電事業用プロジェクトで最も使用されており、2017年には年間導入量全体の77%(連系出力3.03 GW)を占めた。ちなみに、結晶シリコン系モジュールをメーカー別にみると、中国ジンコソーラーが15%とシェアトップで、韓国ハンファ(14%)、中国トリナ・ソラー(10%)、カナディアン・ソーラー(6%)、米ミッションソーラーエネルギー(5%)と米サンパワー(5%)となっている。

 薄膜系(化合物型)では米ファースト・ソーラーが2017年の薄膜系プロジェクト全体の97%を占めた。残りの3%は日本のソーラーフロンティアによるものだった。

 2017年までの累積導入量で見てみると、設置(架台)のタイプでは追尾型が全体の67%を占め、モジュールでは結晶シリコン系が全体の69%を占めた。さらに、組み合わせでみると、「結晶シリコン系+追尾型」が連系出力11.09GWと最も多く、「薄膜系+固定型」が連系出力3.70 GW、「結晶シリコン系+固定型」で2.97 GW、「薄膜系+追尾型」が2.68GWと続いた(図1)。...Read More Here
図1●米国の発電事業用太陽光市場におけるパネルと架台のタイプ
Credit: LBNL

August 26, 2018

米サンパワーを追い、韓国メーカーが急伸 米加州の新築住宅での太陽光パネルシェア

Published at Nikkei Technology ---

10年間で360MWの導入目指す

 今年5月、米カリフォルニア州は、新築住宅に太陽光発電も導入を義務化する新しい規制を承認した。施行は2020年1月からになる。新築住宅向け太陽光市場の拡大に期待が高まる。
 実はカリフォルニア州には、今回決まった「義務化」以前にも、新築住宅向け太陽光への補助金プログラムが導入されている。
 2006年に同州は2006年から2016年までに合計1.9GWの太陽光発電システムの導入目標を掲げ、「California Solar Initiative (CSI)」と呼ばれる補助金プログラムを創設した。CSIのプログラムの中に、「New Solar Homes Partnership(NSHP)」と呼ばれる新築住宅用の特別なプログラムも設定された。
 NSHPプログラムは、2007年1月にスタートした。その目的は、消費者に対してエネルギー効率の高い太陽光搭載住宅の需要を喚起し、ホームビルダーに対して太陽光の「標準搭載」を促すこと。10年間で360MWの太陽光システムを新築住宅に導入することを目標とした。
 環境の改善、市場の開拓、そして住宅オーナーのコスト削減などのインパクトを最大化するために、 新築住宅はエネルギー消費を最小化するという条件がNSHPには含まれている。
 カリフォルニア州では、建築物における電力・天然ガスなどのエネルギー消費の削減を促すため、「タイトル24」と呼ばれるエネルギー効率(省エネ)基準が導入されている。NSHPの補助金を得るためには、住宅を「タイトル24」省エネ基準よりもさらに、15~35%カットしなくてはならない。
 当初、このプログラムは2016年までの予定だったが、補助金申請の締め切り日が今年6月1日まで延長された。8月6日の時点で、NSHPプログラムは合計11万6871件の申請を認定している。それは太陽光パネル容量で427MW(交流ベース)に達する。このうち3万9000件(123MW)の太陽光発電システムが既に新築住宅に導入され、約7万8000件(304MW)が導入待ち、または導入中ということになっている。
 ちなみに、以下のデータは、NSHPプログラムの申請が認定された日付で集計しており、「導入済み」のデータは太陽光発電の設置、または系統連系された日付ではない(図1)。
図1●カリフォルニア州ホームビルダー用太陽光発電補助金 (NSHP) データ(年間推移)
(出所:California Energy Commission)
[画像のクリックで拡大表示]

「サンパワー・1強」が崩れる

 さて、カリフォルニア州の新築住宅市場における太陽光パネルメーカーのシェアはどうなっているのか? 導入済み(累積設置量)で見てみると、米サンパワー (SunPower) が39%でダントツのトップである。次に韓国の現代重工業(ヒュンダイ)が12%、中国のトリナ・ソーラーが8%、そして、京セラが6%となっている(図2)。...See More Here

May 10, 2018

太陽電池20年史に見る“栄枯盛衰” 20年前のトップ10企業、今は何処?

Published at Nikkei Technology --

産業を作った日米独の推進策

 今から約20年前の1997年、世界の太陽電池市場が初めて年間出荷量100MWを超えた。その当時、日本では新エネルギー財団(NEF)が住宅用太陽光発電システムへ補助金を出す「住宅用太陽光発電モニターシステム事業」、米国では電力会社に再生可能エネルギーの供給を義務付ける「再生可能エネルギーポートフォリオ基準法(RPS)」、そしてドイツでは「10万の屋根計画」など、政府による融資や補助金などによる推移策が進められていた。
 太陽光発電市場のリサーチ・コンサルティング会社の米SPV Market Research の創立者でチーフ・マーケットリサーチ・アナリストであるPaula Mints氏によると、日本の住宅用補助金、米国のRPS、そしてドイツの低利融資が、現在の太陽電池産業を築き、草創期の「パイオニア」を育てたと述べている。
 太陽電池産業は、1997年の「100MW到達」を機に、さらなるスケールメリットの追求が課題となり、「10年後の2007年には1GW産業を目指そう」との動きも出てきたという。そして、2017年には、世界の太陽電池モジュール(太陽光パネル)出荷量は、そのさらに10倍の約10GWにまで飛躍した。
 SPV Market Research社のデータによると、この20年間における太陽光市場の年平均成長率 (CAGR )はなんと40%に達する(図1)。...Read More Here
図1●世界の太陽電池モジュールの出荷量推移
(出所:米SPV Market Research)

April 10, 2018

米で「太陽光+蓄電池」サミット、見えてきた「使いこなし」への課題 複雑さ増すビジネス、顧客価値の評価と提供が鍵に

Published at Nikkei Technology:

「スイス・アーミーナイフのよう」

 北米エネルギー貯蔵協会(ESNA)が主催するエネルギーストレージ関連のイベント「ソーラー・プラス・ストーレージ(太陽光発電とエネルギー貯蔵)サミット」が3月27日にカリフォルニア州サンディエゴ市で開催された。
 今回議論の焦点となったのは、太陽光発電システムとエネルギー・ストレージ・システムをいかに併設して統合するか、である。住宅、非住宅、発電事業用のセグメントごとに、併設・統合に伴う課題や解決策が活発に議論された。
 近年米国のエネルギー業界では、「エネルギーストレージはスイス・アーミーナイフのようだ」とよく言われる。
 電力の需給バランス、電力系統の安定化、ピークカット、ピークシフト、バックアップ電源、調整火力の代替など、多くの機能やメリットを持つからだ。発電、送電、配電、需要家と電力システムのすべてのバリューチェーンで有効性を発揮する。しかし、用途ごとに、その価値を評価し、活用するにあたっては難しい課題を抱えている(図1)。
図1●米サンディエゴで開かれた「ソーラー・プラス・ストーレージ・サミット」
(出所: ESNA)
[画像のクリックで拡大表示]

EV普及でコストダウンの恩恵

 ブルームバーグ・ニュー・エナジー・ファイナンス(BNEF)でエネルギー・ストレージ・アナリストを務めるローガン・ゴルディースコット氏は講演で、「系統レベルのエネルギーストレージ市場は拡大しているが、依然として小さい」と指摘した。
 BNEFの最新のレポートによると、2017年の世界エネルギーストレージ市場は1.17GWに達し、2030年には2016年比で6倍の規模になると予測している。
 ゴルディースコット氏が強調したのは、蓄電池メーカーが電気自動車(EV)の需要を満たすために投資を加速し、生産規模を拡大している点である。これにより、エネルギーストレージ業界にとってもコストダウンという恩恵をもたらす。
 BNEFの調査によると、発電所に併設するタイプのエネルギーストレージの世界市場は、2017年に700MWをわずかに超えた程度である。しかし、ゴルディースコット氏は、「莫大な数のパイプライン(計画・開発中のプロジェクト)があり、今後2〜3年には大きく成長する」と見る。
 さらに、同氏によると、既設のエネルギーストレージ施設は、太陽光発電システムと併設するタイプは少なく、単独で設置されて周波数調整市場など向けに使われるケースが多い。太陽光発電とエネルギーストレージは「相補的」な関係にあるため、今後は両者の併設が進むと予測する。しかし同氏は、エネルギーストレージ市場を将来的に順調に拡大させるためには, 政府による最適な政策が必要だとも言う。Read More Here
図2●ESNA主催の「ソーラー・プラス・ストーレージ・サミット」における議論の様子
(出所:J. Movellan)

March 15, 2018

米エネルギーストレージ市場が「1GWh」越え 太陽光の自家消費向け市場が成長を牽引

Published at Nikkei Tech:

「ビハインド・ザ・メーター」が増加

 米国市場におけるクリーンエネルギーの調査・コンサルティング事業を手掛けるGTMリサーチ(GTM Research)と米エネルギー貯蔵協会(Energy Storage Association: ESA)は、2013~17年の5年間で系統連系型のエネルギーストレージ設備の累積導入容量が1000MWh(1GWh)を超えた、と発表した。
 2017年単年には全米で431MWhの系統連系型エネルギーストレージ設備が導入され、同年第4四半期(9〜12月)には100MWhが導入された。
 GTMリサーチの予測によると、2018年単年で1233MWh(1.233GWh)の系統連系型エネルギーストレージが導入され、今年だけで2017年までの累積導入容量を超えることになる(図1)。
図1●米エネルギーストレージ市場予測(MWh)(濃青:住宅用、青:非住宅用、薄青:電力供給側用)
(出所:GTM/ESA)
[画像のクリックで拡大表示]
 2017年の米エネルギーストレージ市場は前2016年比で27%拡大したが、特に成長した分野は、「ビハインド・ザ・メーター(Behind the meter)」と呼ばれる需要家サイドに設置される蓄電池で、2016年比で79%増加した。これらの蓄電池は主に分散型太陽光と併設され、太陽光発電の余剰を系統網に流さずに貯蔵して自家消費する。

「フロント・オブ・ザ・メーター」は減少

 「ビハインド・ザ・メーター」に対して、主に電力会社などの電力系統側に設置された蓄電池を「フロント・オブ・ザ・メーター (Front of the Meter)」と呼ぶ。フロント・オブ・ザ・メーターとしての蓄電池は、2017年に総導入量の65%を占めるものの、2016年と比べると構成比率は14%減となった(図2)。
図2●米国エネルギーストレージ市場2016/2017比較
(出所:GTM/ESA)
[画像のクリックで拡大表示]
 今回の発表によると、フロント・オブ・ザ・メーター市場では平均放電時間が長い蓄電池の導入が増えている。これは、長周期対策向けの蓄電池市場が成長していることを意味している。
 蓄電池の性能は、瞬時にどれだけの電力を流せるかを表す瞬時最大電力である「出力(単位:W)」と、どれだけの電気を充電または放電できるかを示す「容量(単位:Wh)」の2つがあり、用途によってどちらを重視するかが異なってくる。

PJM管内ではアンシラリー向け急増

 米エネルギー省・エネルギー情報局(Energy Information Administration:EIA)によると、2016年に米国に導入されたフロント・オブ・ザ・メーター向けの大型蓄電池は、地域によって用途が異なり、重視する性能も違ってくる。..Read More Here