April 26, 2021

米加州「2045年ゼロカーボン電力」、達成には太陽光100GW新設 運輸と建物の電化で電力需要は3倍を想定

Published at Nikkei Technology - Mega Solar Business


すでに再エネ比率は33%超

 米カリフォルニア州は、多くのプログラムを通じて、クリーンエネルギーの未来に向けて取り組んでいる。例えば、再生可能エネルギーやエネルギー効率・省エネのほか、化石燃料資源からの脱却に必要なエネルギー貯蔵技術の促進などで、すでに大きな成果を上げている。

 2020年時点で同州の電力供給全体に占める再エネの比率は既に33%を超えており、発電に伴うCO2排出量は1990年比で43%減少している。

 クリーンエネルギーへの転換をさらに加速するため、2018年9月カリフォルニア州で「2045年までに100%ゼロカーボン電力」を目指す上院法案「100(SB100)」が可決し、法律となった(図1)。
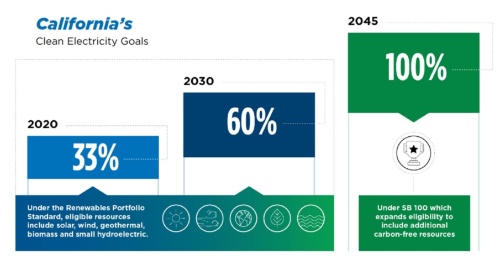
図1●カリフォルニア州が2045年までにクリーン電力100%を達成するプロセス
(出所:CEC)


具体的に、SB100には、以下のような目標設定などの内容が盛り込まれた。

 (1)2045年までに、温室効果ガスを排出しない太陽光や風力を含む再エネとゼロカーボンの資源で、カリフォルニア州で販売されるすべての電力を賄う

 (2)2030年までに、カリフォルニア州の電力の少なくとも60%を再エネで供給することを義務付ける州の再エネポートフォリオ基準(RPS)を更新

 (3)100%クリーンな電力を達成するため、カリフォルニア州エネルギー委員会(CEC)、カリフォルニア州公益事業委員会(CPUC)、およびカリフォルニア州大気資源局(CARB)は、(各機関の)既存の法律に基づくプログラムを使用して、2021年まで、およびその後4年ごとにSB100に関する共同方針レポートを発行する

 今年3月に、SB100に基づき、CEC 、CPUC とCARB の3つの機関は、SB100を実施する際の課題と機会を評価するための第一ステップとし、「2021 SB 100合同機関レポート」を発表した。

 同レポートでは、100%クリーン電力を達成するために必要な追加的資源と資源の設置導入量の初期評価、及び関連するコストが含まれており、様々なコンディションとテクノロジーのもとで、これらの要因が分析されている。

「電化」推進で経済全体を脱炭素化

 ところで、「2045年までに100%ゼロカーボン電力」と聞くと「現在」供給されている小売電力のゼロカーボン化と思えるかもしれないが、実は、脱炭素のターゲットはそれだけに留まらない。

 同州のジェリー・ブラウン前知事は2018年に、SB100成立に加え、2045年までにカリフォルニア州の経済全体をカーボンニュートラルにする方法を検討するよう州当局に指示する州知事命令に署名した。つまり、この命令は、カリフォルニア州の電力部門だけでなく、運輸や製造業など、その他の部門でのCO2排出量を削減する変革、つまり電化への移行が考慮されるのである。..Read More Here
April 19, 2021

風力と太陽光で2035年に「1100 GW」、電力部門の脱炭素に現実味 米カーボンニュートラル戦略、変動性再エネと蓄電池を大量導入

 Published at Nikkei Technology - Mega Solar Business


CO2排出量は予測値から半減

 温暖化ガス削減を目指し「カーボンフリー」「カーボンニュートラル」という言葉が、企業、市町村などの地方自治体、州、そして連邦政府で頻繁に使われるようになった。実際、バイデン新米国大統領も、「2035年までに100%カーボンフリー・エネルギー」という野心的な目標を設定し、気候変動対策に乗り出している。

 そんな中、今月米エネルギー省(DOE)の研究所であるローレンス・バークレー国立研究所(LBNL)が、「ゼロまで道半ば:エネルギー(電力)部門のカーボンフリーへの進展」と題するレポートを発表した。

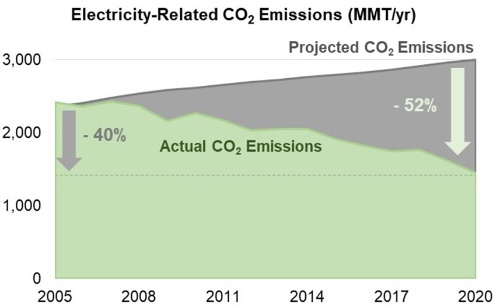
 タイトルから、「米国はカーボンフリーまでもう半分達成したのか?」と疑問に思い、同レポートの筆者でLBNLのシニア・サイエンティストを務めるライアン・ワイザー氏に質問してみると、「『ゼロまで道半ば』とは、2020年の(電力部門における)実際の温暖化ガス排出量が、以前に予測された2020年の排出量より52%少なかったことを意味する」との回答だった。

 ちなみにこの場合の予測値は、平常状態が惰性的に続く「なりゆき(Business As Usual=BAU)シナリオ」を採用している。

 米エネルギー省エネルギー情報局(EIA)が発表した「2005年(米国)年次エネルギー見通し」では、2020年の電力供給からの年間CO2排出量は、BAUシナリオで3008 MMT(百万メトリックトン)になると予測されていた。しかし、実際、2020年の電力部門からのCO2排出量は1450 MMTに留まり、ワイザー氏が言ったように、予測より52%、つまり半分に減った(図1)。...Read More Here

図1●電力部門での「BAUシナリオ」によるCO2排出量予測(グレー色面)と実際のCO2排出量(薄緑色面)
(出所:LBNL)


April 5, 2021

「原発」跡地に690MWのメガソーラー建設へ、蓄電池を併設 2050年までに太陽光は原子力を上回り主要電源に

 Published at Nikkei Technology - Mega Solar Business

 米アイオワ州にある、同州で唯一だった原子力発電所の跡地に出力690MWものメガソーラー(大規模太陽光発電所)開発プロジェクトが着々と進んでいる。

 米国中西部は「コーンベルト」と呼ばれ、トウモロコシが主要作物として盛んに生産されている。米西部に位置するアイオワ州は、その中心地であり、米国の燃料エタノール生産能力の4分の1を占める米国の主要なバイオエタノール生産地でもある。

 トウモロコシ由来のバイオエタノール、バイオディーゼルだけでなく、発電分野でも再生可能エネルギーの導入量が多い。実は、アイオワ州は、これまで米国でメガソーラーなどの大規模再エネ発電所の普及を牽引してきた「再生可能エネルギー・ポートフォリオ・基準(RPS)」制度の法案を全米で最初に成立させた州である。1983年のことだ。

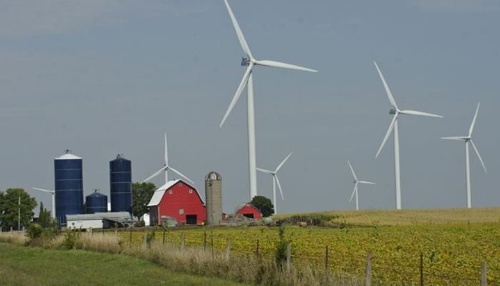
 米エネルギー省・エネルギー情報局(EIA)によると、2019年のアイオワ州における総発電量のうち、5分の2以上は再エネで、そのほとんどが風力発電である。事実、同州はテキサス州とオクラホマ州に次ぐ米国で第3位の風力発電導入量を誇る(図1)。

図1●アイオワ州は米国の州別風力発電導入量で3番目
(出所:Iowa Farm Bureau)

太陽光では出遅れ

 しかし、太陽光発電の導入量では、大きく遅れている。米太陽光エネルギー協会(SEIA)によると、同州における2020年までの太陽光発電の累積導入量は、わずか287.8MWに過ぎない。米国における州別導入量での順位は35位に留まる。だが、2023年には太陽光の順位も飛躍するかもしれない。

 太陽光の躍進を予感させる話題の1つに、米ネクステラ・エナジーが、アイオワ州パロ郡の「デュアンアーノルド原子力発電所」跡地にメガソーラーを建設すると発表したことがある(図2)。...Read More Here

March 25, 2021

米最大の営農型太陽光を「コミュニティソーラー」として運営 地産地消型で食、エネルギー、雇用、そして低所得層を支援

 Published at Nikkei Technology Mega Solar Business


産官学で「営農型」を研究・推進

 雄大なロッキー山脈の麓に位置し、自然に恵まれた米国コロラド州ボルダー郡で、全米最大規模の「アグリボルタイック」が稼働した。

 「アグリボルタイック」とは、農業(アグリカルチャー=Agriculture)と太陽光発電(フォトボルタイック=Photovoltaic)合わせた造語で、農地の上に太陽光パネルを設置して、1つの土地を農業と太陽光発電で二重利用する仕組みである。日本では、一般的に「ソーラーシェアリング(営農型太陽光発電)」と呼ばれている。

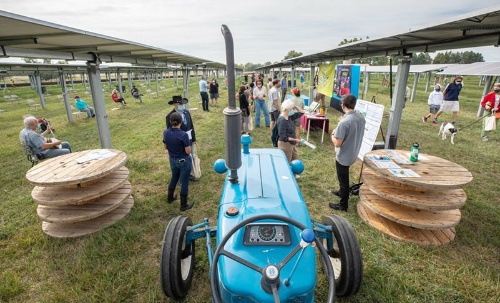
 「ジャックズ・ソーラー・ガーデン」と呼ばれるこのアグリボルタイックは、太陽光パネルの合計出力1.25MWに達し、3276枚ものパネルが5エーカーの農地を覆っている(図1)。

図1●「ジャックズ・ソーラー・ガーデン」でのイベント風景
(出所:Werner Slocum/National Renewable Energy Laboratory)


ちなみに、数百MW級のメガソーラー(大規模太陽光発電所)が稼働する米国で、1.25MWを最大規模と呼ぶのは腑に落ちないように思われるが、正確に言うと「ジャックズ・ソーラー・ガーデン」は、米国で最大規模となる「研究用」のアグリボルタイックとされる。

 研究に携わるのは、コロラド州ボルダーに本拠地を置く米エネルギー省の国立再生可能エネルギー研究所(NREL)のほか、コロラド州立大学、アリゾナ大学が参加し、野生の花、牧草地と草原の草、受粉者の生息地、さらにニンジン、タマネギ、トマト、スカッシュなどの作物を太陽光パネルの下、そして周りで育てる最善の方法を研究する。

 さらに、非営利団体(NPO)のスプラウト・シティー・ファームズと提携することで、このガーデンで作物を栽培し、さらに若い、次世代を担う農家がアグリボルタイックの技術を訓練・習得できる場所ともなる。スプラウト・シティー・ファームズは、コミュニティの環境と健康の改善、そしてレジリエンス(回復力)の強化に努める都市農業分野のNPOでコロラド州デンバーを拠点としている(図2)。...Read More Here

図2●「ジャックズ・ソーラー・ガーデン」の研究パートーナー
(出所:Jack’s Solar Garden


March 15, 2021

ワイン産地で米最大の水上メガソーラーが稼働 PPAモデルを採用、電力コストを削減し池の環境改善も

 Published at Nikkei Technology Mega Solar Business

両面発電パネルを採用

 カリフォルニアワインの発祥地として有名なソノマ郡。サンフランシスコの北約55kmに位置する。世界的にも有名なワインの産地のソノマ郡の中心であるヒールスバーグ市で、米国最大の水上フロート式メガソーラー(大規模太陽光発電所)が稼働を開始した(図1)。

図1●米国最大の水上フロート式メガソーラー稼働開始
(出所:The City of Healdsburg)


 「ヒールスバーグ・水上フロート式・ソーラー」と呼ばれるこのプロジェクトの竣工式が2月末に行われた。同発電所は、太陽光パネルの出力4.78MW、連系出力約3.0MWのメガソーラーで、ヒールスバーグ市が運営する排水処理施設のため池に設置された。

 合計で1万1600枚の太陽光パネルが合わせて15エーカーの2つの池の約半分を覆っている。さらに、使用されたのはバイフェイシャル(両面発電型)パネルで、太陽が上から当たる時だけではなく、パネル背面に水面からの反射光を取り込んで発電できる仕組みになっている。

 ヒールスバーグ市公共事業部でディレクターを務めるテリー・クロウレイ氏によると、このプロジェクトは稼働したばかりで、両面発電パネルによる発電量の増加効果については、これから検証していくという。

 水上に太陽光パネルを浮かべる架台は、フロート大手の仏シエル・テール製で、パワーコンディショナー(PCS)は、独SMAソーラーテクノロジー製だ。

 米プロジェクトデベロッパーであるホワイト・パイン・リニューアブルズが、米ノリア・エネルギーとこのプロジェクトを開発した。ノリア・エネルギーは、米国で水上フロート式太陽光発電の開発・建設においてリーダー的な存在である。

 ヒールスバーグ市は、このプロジェクトから電力を購入する25年間にわたる長期電力購入契約(PPA)をホワイト・パイン・リニューアブルズと結んだ。ヒールスバーグ市は、この電力購入契約の期間中、卸電力価格と比較して約100万ドルのコスト削減を見込んでいる。..Read More Here

March 8, 2021

「カーボンゼロ」に本気の米電力、「系統蓄電池」導入を加速 「資源総合計画」で上積み、蓄電池市場は「転換点」、1GW超に

 Published at Nikkei Technology - Mega Solar Business

世界最大のエネルギー貯蔵設備

 世界が温暖化ガスの排出量を実質ゼロにする「カーボンゼロ社会」に向けて動き出している。米カリフォルニア州では、「2045年までに電力供給の100%をゼロエミッション電源とすること」を2018年に義務付けた。これに伴い、2045年までにすべての天然ガス火力を廃棄することになっている。

 天然ガス火力の代替に太陽光発電など再生可能エネルギーの導入を大幅に拡大し、温室効果ガスを排出しない電源システムへの移行が必要になるが、その成功には、エネルギー貯蔵設備の普及が重要な鍵を握っている。

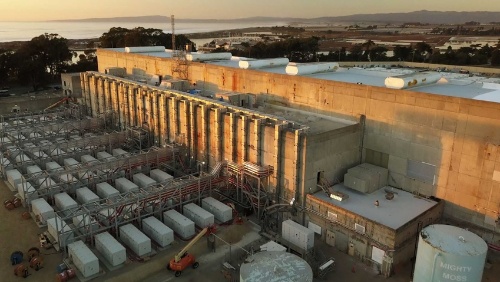
 昨年12月カリフォルニア州サンフランシスコの南約200kmに位置する港町・モントレー郡で、世界最大規模のエネルギー貯蔵プロジェクトが稼働した。「モス・ランディング・エネルギー貯蔵施設」と呼ばれるこのプロジェクトの出力は300 MW、容量1200 MWhに達する。敷地内にある火力発電所用に設置されていた変電所と送電インフラに接続されるだけでなく、この発電所から送られる電力サービスも代替し、クリーンエネルギー転換に貢献する(図1)。

図1●カリフォルニア州で稼働した世界最大規模のエネルギー貯蔵設備(出力300 MW /容量1200 MWh)
(出所:Vistra)

「ビハインド」と「フロント」

 この「モス・ランディング」の導入により、米国エネルギー貯蔵市場は飛躍的に拡大した。

 米国エネルギー貯蔵協会(ESA)と再エネを含む天然資源産業のリサーチ・コンサルティングサービスを提供するウッズマッケンジーによると、2020年第4四半期(10~12月) に商業運転を開始したエネルギー貯蔵設備の設置容量は、前期比182%増の2156 MWhに達し、四半期の導入量で、過去最高となった。

 モス・ランディングがこの四半期に占める構成比は55%となる。

 米国エネルギー貯蔵市場は、太陽光発電市場と同じように、住宅用、 非住宅用(商業・産業)、そして、発電事業用の3つに分類される。さらに、電力会社の視点から、エネルギー貯蔵設備が、電力需要家側に設置される場合 「ビハインド・ザ・メーター(電力量計の後ろ側)」(需要家蓄電池)、そして、電力系統側に設置される場合 「フロント・オブ・ザ・メーター (電力量計の前側)」(系統蓄電池)との分け方もある。後者の「フロント・オブ・ザ・メーター」のほとんどは電力会社による発電事業用になる... Read More Here

February 24, 2021

加州に続きテキサスでも電力不足、異常気象で大停電 脆弱な電力網が露呈、信頼性に疑問符

 Published at Nikkei Technology - Mega Solar Business


エネルギーの「当たり前」が崩れる

 新型コロナウイルスは、社会の根本的な価値観や行動様式、需要と消費パターンを一変させた。「当たり前のこと」が、当たり前でなくなった。

 テクノロジーと経済でリーダー的な存在の米国なら、安定した電力供給が受けられるという当然の日常も、いまでは当たり前ではなくなった。

 デジタル化が浸透し、さらに脱炭素社会の実現に向けて、太陽光、風力発電などの再生可能エネルギーを電源とした建物、クルマの電化への加速を、連邦政府・州政府ともに推し進めようとしている矢先、その基盤となる電力供給インフラが万全ではないという事実が、昨年にカリフォルニア州、そして、この冬、テキサス州で露呈した。

 昨年夏カリフォルニア州で記録的な猛暑が続き、電力需給が逼迫したことから、同州の送電系統を管理するカリフォルニア独立系統運用機関(CAISO)は緊急事態宣言を発動した。さらに、強風により送電線が落下して山火事となるリスクを防止するため、大規模な計画停電を実施した。それでも今年1月には同州北部で強風により配電線が落下し、数日以上に及ぶ停電となった。

エネルギー“大国”で電力不足

 さらに今年2月中旬、今度は記録的な寒波の影響によりテキサス州で400万世帯以上もの広い地域が停電に陥った。氷点下で寒さが厳しくなり、暖房利用などの電力需要が急激に増加したところに、基幹エネルギーである天然ガスパイプラインや風力発電設備が凍結し、電力供給が減少したことが原因とされている。

 つまり、需要が増加するなかで、エネルギーの供給量が下がってしまったわけだ。

 テキサス州知事は風力発電が停電の原因だと非難した。

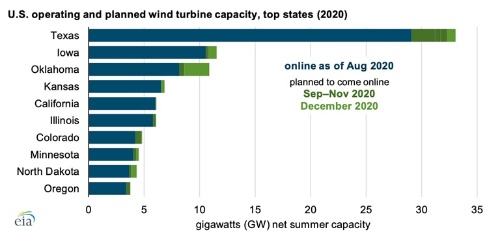
 テキサス州と言えば石油産業で有名だ。米エネルギー省エネルギー情報局(EIA)によると、2019年同州の天然ガス生産量は米国全体の25%、原油生産は同41%も占める。実は、同州は原油、天然ガスだけではなく、なんと風力発電でも全米をリードしている。EIAによると昨年8月時点で、同州には累積29.1GWもの風力が設置されている。これは2位のアイオワ州の約3倍で、群を抜く風力ナンバーワン州となっている(図1)。...Read More Here

図1●米国における稼働済み・稼働計画中の風力発電・州別ランキング(青緑:2020年8月までに稼働済み、深緑:2020年9月から11月までに稼働計画、緑:2020年12月に稼働計画)
(出所:EIA)

February 15, 2021

2021年に15GW超のメガソーラーが新規導入へ 最大460MW案件は蓄電池併設、両面発電と1軸追尾を採用

 Published at Nikkei Technology - Mega Solar Business

太陽光と風力でシェア8割

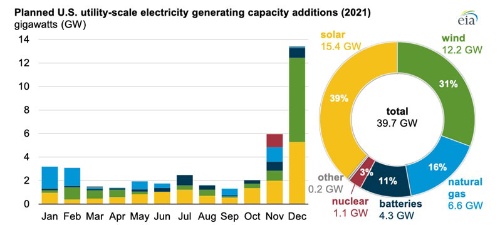
 2021年1月に発表された米国エネルギー省(DOE)・エネルギー情報局(EIA)の調査によると、2021年には、約40GWの発電所が新たに稼働する予定になっている。そのうち、太陽光発電は全体でもっともシェアが大きく39%、それに続く風力は31%と、太陽光と風力で全体のなんと80%に達する。次に続くのは、天然ガスでシェアは16%、そしてエネルギー貯蔵が11%となっている(図1)。

図1●2021年に稼働が予定されているテクノロジー別・月別発電所(G W)
(黄色=太陽光発電、緑=風力、青色=天然ガス、藍色=エネルギー貯蔵設備、赤色=原子力、出所:Energy Information Administration)


 太陽光発電デベロッパーと発電所所有者は、2021年に連系出力15.4GWもの発電事業用の太陽光発電所を新設・稼働する計画である。EIAのデータによると、この容量は、昨年2020年の約12GWを大きく超えることになる。

 ちなみに立地を見ると、新設太陽光発電所の28%はテキサス州、続いて9%はネバダ州、同じく9%はカリフォルニア州、そして7%がノースカロライナ州となっており、これらの4州で全体の半分以上を占める。

「両面発電・一軸追尾」に蓄電池

 現時点で、2021年に稼働する太陽光プロジェクトで最大規模になるのは、「パーミアン・エネルギー・センター」で、テキサス州アンドリュー郡で開発されている。このプロジェクトは、連系出力420MWの太陽光発電所に出力40MW(容量40MWh)のエネルギー貯蔵施設が併設され、合計出力は460MWに達する。バイフェイシャル(両面発電型)パネルと一軸追尾式の架台システムを採用し、約130万枚のバイフェイシャル太陽光パネルは、中国ジンコソーラー製と中国JAソーラー製で、一軸追尾架台は米国ネクストラッカーにより供給される。

 このプロジェクトを開発しているのは、デンマークの風力発電事業で有名なオーステッドだ。同社は米国内では洋上風力発電でリーダー的な存在になっている。2018年に太陽光発電デベロッパーであるリンカーン・クリーン・エネルギーを買収したことにより、パーミアンプロジェクトを代表とする太陽光発電、そしてエネルギー貯蔵設備も同社のポートフォーリオに加わることになった。

 プロジェクトは今年中期に稼働する予定である。Read More Here

February 8, 2021

パンデミック乗り越え、2020年も拡大した企業の再エネ調達 最大需要家はアマゾンで5.1GW、主流は太陽光

 Published at Nikkei Technology - Mega Solar Business

世界で23.7GWに拡大

 新型コロナウイルスの感染拡大は昨年、世界的に健康と経済を危機にさらしたが、企業による「脱炭素」への動きは一層、強まった。

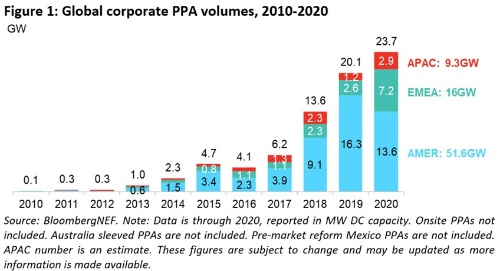
 調査会社ブルームバーグ・ニュー・エナジー・ファイナンス(BNEF)によると、全世界の企業によるクリーンエネルギー(再生可能エネルギー)の新規契約規模は、2020年に23.7GWに拡大し、2019年の20.1GW、2018年の13.6GWからさらに伸び、記録的な調達量となった(図1)。

図1●地域別世界企業によるクリーンエネルギーPPA締結規模動向(GW) 、AMERは北米、EMEAは欧州・中東・アフリカ、APACはアジア・太平洋地域
(出所:BloombergNEF)


 この調達量は、石油・ガスや大手ITなど、多様な業種をカバーする130社以上の企業によって結ばれたクリーンエネルギーの電力購入契約(PPA)によるものだ。

 BNEFでシニア・アソシエイトを務めるカイル・ハリソン氏によると、企業の株主など含むステークホルダーの持続可能性に対する関心がより高まり、クリーンエネルギーへのアクセスが世界的に拡大しているという。

半分以上が米国での調達

 新型コロナウイルス感染症の大流行、世界的な景気後退、米国大統領選挙に先立つ米国のエネルギー政策に対する不確実性によって壊滅的な打撃を受けた1年にもかかわらず、企業によるクリーンエネルギー調達量は拡大した。 

 BNEFのハリス氏は、「これらの条件下で、クリーンエネルギー調達市場を維持するだけでなく成長させることは、多くの企業のアジェンダ(実行すべき行動計画)の中で持続可能性の優先順位がいかに高いかを証明しています」と、語った。

 BNEFによると、2019年に続き、米国は再び最大のクリーンエネルギー調達市場だった。2020年に米国で11.9GWの企業によるPPAが結ばれた。この調達量は世界全体の50%以上を意味する。

 とはいえ、この調達量は、2019年の14.1GWに比べると減少しており、2016年以来、初めて前年を下回ったことになる。Read More Here

January 29, 2021

新大統領の「バイ・アメリカン」で米国内の太陽電池生産は復活するか!? 前政権の輸入関税でも輸入パネルは増え、米国内のセル生産は姿消す

 Published at Nikkei Technology - Mega Solar Business


就任の初日に「パリ協定」署名

 2021年1月20日、ジョー・バイデン氏(民主党)が第46代米国大統領に就任した。就任第1日目に新大統領は、初仕事として、気候変動対策の国際的枠組みである「パリ協定」に復帰する署名を行い、過去4年間におけるトランプ前政権により後退してしまった米国環境政策の「復旧」に大きな一歩を踏み出した。これは、選挙活動公約の1つである国内の「脱炭素化」に向けた政策の一環でもある(図1)。

図1●「Solar Power International」で演説をするバイデン大統領(当時副大統領)
(出所:Steven Purcell for SPI 2015)


 バイデン大統領は、公約の1つでもあった米国製品を優先する「バイ・アメリカン条項」も実行に移し始めた。この大統領令は、米国企業が製造し、生み出す製品・サービスの購入を増やす義務の厳格化が含まれており、国内の製造業部門の再活性化は、労働者層の賃金上昇と、労働組合に加盟する労働者の増加、さらに、国内供給網の強化が期待される。

「メイド・イン・アメリカ」の定義に注目

 「バイ・アメリカン条項」は国内の太陽光発電産業にポジティブな影響をもたらすことはできるのであろうか?

 「バイデン大統領は、選挙活動中に公約として、製造業と雇用の復活のために、『メイド・イン・アメリカ』に対する税控除制度を含む7000億米ドルのインセンティブを提案しました。 ほとんどの製品のコンポーネント(部品)は輸入されることが多いため、新政権は、(1)全輸入コンポーネントで米国で組み立てられる製品、(2)コンポーネントから全て米国で製造された製品、または(3)それら両方のコンビネーション(組み合わせ)、のいずれにインセンティブを与えるかどうかを決定する必要があります。 太陽光発電産業においては、米国で組み立てられた太陽電池モジュール(太陽光パネル)の90%以上が輸入セル(発電素子)を使用しているため、定義の明確な設定はとても重要になります」、と米太陽光発電市場のリサーチ・コンサルティング会社・SPV マーケットリサーチの創立者・チーフマーケットリサーチアナリストであるポーラ・ミンツ氏は、今後の産業政策の行方に注目する。...Read More Here

January 18, 2021

世界最大「ギガソーラー+蓄電池」プロジェクトが米加州に着工! スターバックスや大手電力、地域新電力がPPAを締結

 Published at Nikkei Technology Mega Solar Business

「大規模太陽光の首都」に建設

 米カリフォルニア州で、ギガワット(GW=1000MW)を超える巨大な太陽光発電と大規模なエネルギー貯蔵プロジェクトの建設が始まろうとしている。

 「エドワーズ&サンボーン・ソーラー・エネルギー貯蔵」と呼ばれるこのプロジェクトは、米再エネ・プロジェクト・ディベロッパーであるテラジェン(Terra-Gen)社が開発した。同社は先月ミネソタ州に本社を構える太陽光発電のEPC(設計・調達・施工)サービス事業者であるモーテンソン社にプロジェクトの施工を委託した。

 エドワーズ&サンボーンプロジェクトは、出力1118MW (1.1GW)の「ギガソーラー」と容量2165MWh(2.165GWh)の「ギガストレージ」から構成される。使用される太陽光パネルは250万枚を越え、エネルギー貯蔵設備には、11万個以上のリチウムイオン電池モジュールが使用される。

 このプロジェクトは「太陽光+蓄電池」プロジェクトで、現時点で世界最大規模といわれている。

 建設は今年第1四半期(1~3月)から開始し、来年の2022年第4四半期(10~12月)に完工する予定だ。

 立地するのは、カリフォルニア州のカーン郡。同郡は、カリフォルニア州セントラルバレー南部に位置し、その面積はなんと東海岸のニュージャージー州に匹敵する。農業が盛んだが、郡の経済は石油採掘にも深く関係している。また、多くの大規模な太陽光発電プロジェクトが建設されているため、カリフォルニア州における「大規模太陽光発電の首都」としても知られている。もちろんこれは俗称で公的な意味があるわけではない。ちなみに、エドワーズ&サンボーンプロジェクトの「エドワーズ」とは、航空機開発の拠点として知られる「エドワーズ空軍基地」の隣接地に開発されることに由来する(図1)。

図1●カーン郡に設置された大規模太陽光発電の1つで、出力は450MWになる
(出所:8minute Solar Energy)

スターバックスがPPA締結

 このプロジェクトのEPCを担当するモーテンソン社は、今まで米17州で計7GWの太陽光発電プロジェクトの建設に携わり、エドワーズ&サンボーンプロジェクトは、同社にとって78番目の太陽光プロジェクト、11番目のエネルギー貯蔵プロジェクトになるという。

 プロジェクトディベロッパーであるテラジェン社は、これまでに1.3 GWを超える太陽光、風力、そして地熱発電所を開発・運営する。

 現時点でプロジェクトから発電される電力の購入者(オフテイカー)は、サステイナビリティ(持続可能性)向上を目標とするリーディング企業、地方自治体、そして大手電力会社が含まれる。

 まずは、コーヒーチェーン世界大手の米スターバックス。同社は、環境負荷を低減するために、2030年までに、CO2排出量を50%削減することを目指している。さらに、昨年9月に2025年までに北米1万店舗を環境配慮型店舗に転換する計画を発表した。同社は、風力発電、太陽光発電から電力購入契約(PPA)を通じて、米国、カナダ、英国にある直営店舗について、既に「再エネ100%」の電力で賄っている。

January 10, 2021

「もっとソーラー、もっと安い」、電力会社も太陽光で割安料金を打ち出す 米電力大手、大規模蓄電池から「安い太陽光の電気」を供給へ

 Published at Nikkei Technology Mega Solar Business


かつては「プレミア付き」だったが…

 「太陽光発電で電気代がお得に!」「太陽光発電で家庭の電気代を削減できます!」――住宅用太陽光発電システムの販売促進では、施工会社がこうした広告で訴求するのは珍しくないが、最近ではこうした宣伝文句を、大手電力会社が打ち出している。つまり、自家消費だけではなく、電力会社の電力販売サービスのレベルでも、太陽光発電から提供する方が「お得」なのだ。

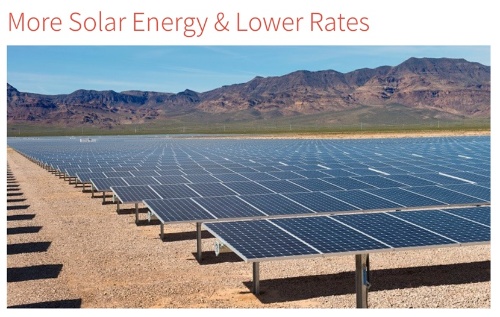
 「もっとソーラーエネルギー、もっと安い」と、顧客にアピールするのは、米ネバタ州を管轄エリアとしている大手電力会社であるNVエネルギー(NV Energy)。同社は、気候変動対策として温室効果ガス排出量の削減と再生可能エネルギーの導入拡大を進めると同時に、顧客の電気料金削減に成功している。以前だったら、電力会社からの「再エネプラン」は環境価値プレミアムが付き「割高」とされていたが、現在は、電力会社が「ソーラーエネルギーと低価格」を共に消費者に提供できるようになったのだ(図1)。

図1●「もっとソーラーエネルギー、もっと安い」と、顧客にアピールするNVエネルギー
(出所:NV Energy)

法律で「2030年・再エネ50%」

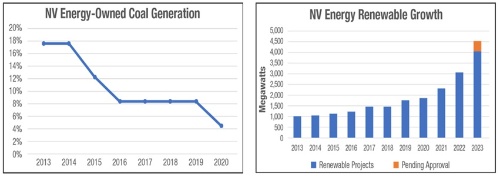
 NVエネルギーは、2013年以降、ネバダ州南部に電力を提供する石炭火力発電所の所有権を完全に手放し、ネバダ州北部に残っている同社唯一の石炭火力を2025年までに廃止する予定である。実際、同電力会社の電力需要を満たすための石炭火力利用率は、2013年の18%から2020年4%にまで減少した(図2)。

図2●左はNVエネルギー社の石炭火力発電所の所有率、右は同社の再エネ調達量の推移
(出所:NV Energy)

 さらに、NVエネルギーは、ネバダ州の「再生可能エネルギーポートフォリオ基準(RPS)」を10年連続で超えた。ちなみに、「RPS」とは、全ての電気事業者または電力小売事業者に対して、電力販売量の一定割合を再エネ電源から供給することを義務付ける法律である。RPSは州レベルで法制化され、現在29州とワシントンDCで実施されている。

 大自然のスケールと迫力を満喫できるグランドキャニオンと1日中ネオンが輝くカジノが並ぶラスベガスで有名なネバダ州は、よりクリーンで、グリーンなエネルギーの将来を目指し、2030年までに同州の電力源の50%を再エネで、そして2050年までに100%をカーボンフリー(二酸化炭素を出さない)電源で満たすことを2019年4月に法制化した。...Read More Here

December 28, 2020

太陽光「過剰設備」と「出力抑制」で発電コスト削減!? 「暗黙のストレージ」で、蓄電池の容量を減らす

 Published Nikkei Technology - Mega Solar Business


「再エネ100%」実現戦略を分析

 「過剰な設置と出力抑制でクリーン電力100%を達成する」という、何ともショッキングなタイトルのウエビナー(WEB 上でのセミナー)が今月中に15日間、開催された。主催者は、クリーン・エネルギーを推進する非営利連合である米クリーン・エネルギー・ステイツ・アライアンス(CESA)である。

 電力会社では、必要以上の「過剰な発電所」は無駄な投資であり、太陽光を含む発電事業者にとって「出力抑制」は収入の減少を意味する。「過剰な設備と出力抑制」を推奨するようなセミナータイトルには、誰しも違和感を持つだろう。

 この発表は、電力需要を100%再生可能エネルギーで賄うための研究活動の一環になる。具体的には、クリーン・エネルギーに関するリサーチを行う米クリーン・パワー・リサーチ(Clean Power Research)が、米中西部の地域送電機関(RTO)であるミッドコンティネント独立システムオペレーター(MISO)のサービス地域全体で再エネ100%を模索する研究・調査分析の一部である。

 この分析の結果としてMISO地域において、太陽光と風力発電の「過剰な建設と出力抑制」が最も費用対効果の高い「再エネ100%」実現戦略であることを示した。 

 「再エネの拡大と迅速な送電」を効果的に実現することを目指し、発電設備のテクノロジーと最適な導入量、そして需給バランスを調整するテクノロジーを見出すため、シナリオ分析が行われた。クリーン・パワー・リサーチでリード・アナリストを務めるマーク・ペレズ氏がそれぞれのシナリオと分析結果を発表した。

なぜ「暗黙のストレージ」なのか?

 まず、(1) 発電設備のテクノロジーには、太陽光と風力発電、(2) 需給バランスを調整するテクノロジーには、リチウムイオン蓄電池などの電力貯蔵、そして「暗黙のストレージ(貯蔵)」との位置づけで「過剰な発電設備」とその「出力抑制」を考慮した。どうして「暗黙」と呼ぶのかという質問にペレズ氏は、「過剰な発電設備と出力抑制は、事実上、需給バランスを調整する機能を持っているから」と答えた。

 シナリオでは、太陽光と風力発電、さらに電力貯蔵のコストを大きく左右するテクノロジーの発展度合いを、2025年に「高いケース」「低いケース」、そして2050年に「高いケース」「低いケース」の4つのシナリオも加えた。...Read More Here


December 16, 2020

住宅太陽光がさらに大容量化、「蓄電池併設」も増加 データで見る2019年の米国分散型太陽光市場

 Published Nikkei Technology Mega Solar Business


 今月、米エネルギー省(DOE)の研究所であるローレンス・バークレー国立研究所(LBNL)が、2019年度(1~12月)における分散型太陽光発電の米国市場に関する統計データ分析を発表した。

 ここでいう「分散型太陽光発電」とは、屋根置き、または地上設置で連系出力5MW以下の、住宅用と非住宅用の太陽光発電を対象としている。非住宅用システムは、大型と小型に分けられており、「小型」は100kW以下、「大型」は100kW以上5MW未満となっていてメガソーラー(大規模太陽光発電所)も含まれている。

 ちなみに、同研究所が収集したデータは、2019年までに設置された190万件を超えるシステムが含まれており、同期間中に全米で実際に設置・導入されたすべての分散型太陽光システムの82%をカバーしている。

住宅用太陽光の規模はかつての3倍

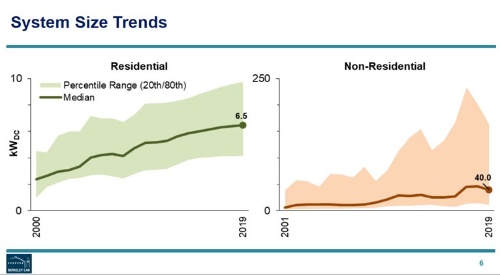
 2019年の住宅用システムの規模を見ると、中間値(データを小さい順に並べた時の中央の値)は6.5kWで、前年比1.25%増であった。10年前の2009年は4.7kW、データ収集が始まった1999年の中央値は2.3kWだったので、21年間で住宅システムの平均的なサイズは、実に約3倍に大容量化していることになる(図1)。

図1●米国セグメント別分散型太陽光発電のシステムサイズの推移(注:折線=中間値、左=住宅用、右=非住宅用)
(出所:Lawrence Berkeley National Laboratory)

 非住宅用システムの中間値は、データ収集が始まった2001年は5.7kWに留まっていたが、2009年には16kWまで大きくなってきた。ただ、非住宅用システムの大規模化は、ここにきて頭打ち傾向にあり、2019年の中間値である40kWは前年比13%減で、初の減少を示した。... Read More Here

December 1, 2020

1GW超える米最大「ギガソーラー」着工、AT&T・ホンダなどとPPA テキサス州に建設、先進企業5社・3自治体が電力購入

 Published Nikkei Technology Mega Solar Business

1.31GWで総投資額16億ドル

 テキサス州で現在、米国で最大規模となる1.31GW(1310MW)もの巨大な太陽光発電所の開発が進んでいる。この「ギガソーラー」の建設は今年7月に既に始まっていて、完成した時の総発電量は、米国一般家庭の約30万世帯分に相当する消費電力になるという。

 「サムソン・ソーラー・エネルギー・センター(以後サムソン)」と呼ばれるこのプロジェクトは、テキサス州の北東部に建設されていて、総投資額はなんと16億米ドル。

 現在建設済み・稼働中の米国最大規模のメガソーラー(大規模太陽光発電所)は、連系出力579MW・太陽光パネルの出力747.3 MWの「ソーラー・スター」と呼ばれるプロジェクトで、2015年7月にカリフォルニア州で稼働を開始した。稼働時は、米国で最大規模だけでなく、世界で最大規模でもあった(図1)。

図1●現在米国の稼働中で最大規模のメガソーラー「ソーラー・スター」
(出所:SunPower)

「ジェミニ」は896MW

 意外なことに、米国では5年が経った今まで「ソーラー・スター」を超える規模のメガソーラーが出てこなかった。

 そんななか、今年5月にネバダ州南部のモハビ砂漠付近に計画されている「ジェミニ・ソーラー」プロジェクトと呼ばれるメガソーラー事業が連邦政府の承認を得て、ようやく「米国最大規模」のメガソーラーの記録を更新しようとしていた。そのサイズはパネル出力896MW・連系出力690MWで、出力380MW・容量1400MWhのリチウムイオン蓄電池によるエネルギー貯蔵も併設される予定である。この発電所の電力は、ネバダ州で地域独占電力会社NVエネルギー(NV Energy)に25年間の長期電力購入契約(PPA)を通じて供給される。ちなみに、2023年12月に商業稼働を開始する予定である(図2)...Read More Here

図2●建設に取り掛かろうとしている「ジェミニ・ソーラー」の計画図
(出所:Quinbrook Infrastructure Partners and Arevia Power)


November 24, 2020

米大規模太陽光のトレンド、「追尾型」のコストが大幅低下 「薄膜系+追尾型」が「結晶系+追尾型」に迫る

 Published at Nikkei Technology Mega Solar Business

「発電事業用」太陽光は30GWに迫る

 今月、米エネルギー省(DOE)の研究所であるローレンス・バークレー国立研究所(LBNL)が、2019年度(1月~12月)における米国発電事業用の太陽光発電市場に関する統計データを発表した。

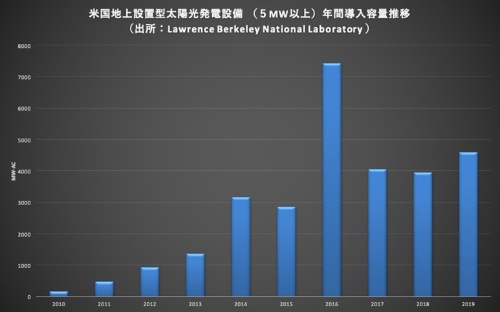
 同研究所によると、2019年に稼働した連系出力5MW以上の地上設置型太陽光発電設備は合計103件で、合計出力は前年比16%増の4.58GW-AC(連系出力・交流ベース)だった。ちなみに、2019年末までの累積設置数は792件で、総累積出力は29GW-ACを超えている(図1)。

図1●米国における地上設置型太陽光発電設備の年間導入容量推移
(出所:Lawrence Berkeley National Laboratory )


 「発電事業用」といっても、その定義は米国内でも異なる。

 米エネルギー省(DOE)・エネルギー情報局(EIA)の定義は、所有権、系統連系の接続が配電網か送電網に関わらず、総出力が最低1MW-ACの発電設備としている。米国太陽エネルギー産業協会(SEIA)が、コンサルティング会社である英ウッドマッケンジー社と共同で出版している市場レポートで使われる「発電事業用」の定義は、発電設備のサイズではなく、発電された電力を受け取る仕組みで決めている。「発電事業用」とは、 電力会社が所有する発電設備、または、自家消費ではなく発電された電気が電力会社に直接売られる発電設備となっている。つまり、固定価格買取制度(FIT)などを利用する小規模の設備も含まれることになる。

「追尾式」が88%占める

 一般的に米国市場の動向について言及される場合、SEIAのデータを引用することが多いが、LBNLは、SEIAと違ったアプローチを使い、発電事業用の定義は、「5MW-AC以上の地上設置型」の太陽光発電設備としている。したがって、数MWを超えた発電設備でも、屋根置型の場合、LBNLによる「発電事業用」には含まれない。ここでは混乱を防ぐために、LBNLのデータは、発電事業用ではなく、「地上設置型」太陽光発電設備と呼ぶことにする...Read More Here

November 12, 2020

2020年の太陽電池市場、「単結晶」が市場を独占 成長株の「n型」を牽引するテクノロジーは?

 Published at Nikkei: Mega Solar Business

83%が「単結晶」

 米太陽光発電市場のリサーチ・コンサルティング会社・SPV マーケットリサーチが2020年10月に発行した太陽光発電市場レポートによると、2020年第1四半期から第3四半期(1月~9月)における世界における結晶シリコン型太陽光パネルの出荷量は、なんと83%を単結晶シリコンテクノロジーが占めたという。

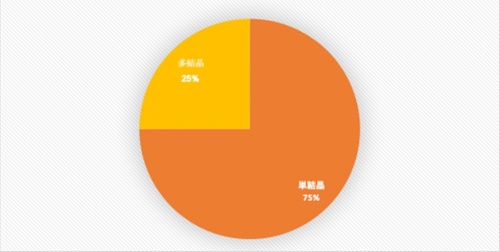
 同レポートによると、2020年における単結晶シリコン型太陽電池セル(発電素子)の世界での出荷量は132.8GWで、 結晶シリコン型太陽電池セル全体の全世界における出荷容量の75%を占めると予想している(図1)。

図1●2020年・太陽光発電の世界市場における結晶シリコン系太陽電池のタイプ別シェア予測
(出所:SPV Market Research)


 実は、かつて1980年代から1990年前半には、スタンダードな「単結晶」セルが出荷量を独占していた。それが1998年になると、製造コストの低い「多結晶」セルが市場でシェアを伸ばしてきた。1999年から2009年の間、ドイツを含むヨーロッパで、太陽光発電の普及政策の一つである全量固定価格買取制度(FIT)の導入で市場が加速的に拡大し、「多結晶」セルが過半数のシェアを獲得した。この時期になると、中国の太陽電池メーカーが、ヨーロッパ、日本、そして米国市場で、シェアを奪い始めた。

PERCで単結晶への移行が加速

 そんななか、2012年に中国などのモジュール(太陽光パネル)メーカーは、「裏面不動態型セル」(PERC: Passivated Emitter and Rear Cell)を生産品目に加え始めた。当初、PERCには「p型単結晶」を使った製品と、「多結晶」シリコンを使った製品の両方があった。

 だが、徐々にPERCを手掛けるメーカーの多くは、主に「p型単結晶」による製品に絞っていった。PERC技術は生産において、製造コストは高かったが、潜在的なマージンの上昇と より高い変換効率という利点が市場で受け、メーカーは単結晶によるPERCに転換した。...Read More Here

November 5, 2020

人気の「ソーラー放牧」、150MWサイトで羊1050頭の計画も 機械除草から脱却で、O&MコストとCO2 削減

Published at Nikkei Mega Solar Business

「ソーラー・グレージング」で650頭

 米ソーラー・シープLLCのオーナであるジュリ・ビッショプ氏は現在650頭を超えるシープ(羊)を米国東海岸のニュージャージー州で飼っている。同氏の羊は、太陽光パネルが何十列にも渡って設置されている数十エーカーの牧草地で放牧されている。

 ソーラー・シープLLCは、ニュージャージー州中南部にある地上設置型メガソーラー(大規模太陽光発電所)に「植物管理サービス」を提供している。

 このサービスは一般的に「ソーラー・グレージング(放牧)」と呼ばれ、羊を主にした家畜を利用した地上設置型太陽光発電所の除草作業を含む植生管理方法である。太陽光発電所オーナー、またはデベロッパーに包括的な土地利用法を提供するこのサービスは、現在、米国で人気が高まっている(図1)。

図1●メガソーラーで放牧される羊
(出所:Solar Sheep LLC)


「馬」から「羊」に転身

 「ソーラー・シープ」は元々ソーラー用のビジネスではなかった。さらに、ビッショプ氏は羊ではなく、馬のブリーダーであった。同氏が羊に関わり合うようになったのは、同氏のマンディという名の牧牛犬の一種であるオーストラリアン・キャトル・ドッグを牧羊犬にトレーニングするためにまず数頭の羊を購入したことがきっかけになった。

 その後、数頭の羊がさらに増え、同氏は馬のブリーダーから羊のブリーダーに転身した。 同氏が育てる羊の種類は米国で開発されたカターディン羊と呼ばれ、羊毛ではなく食肉(ラム)や繁殖用である。

 同氏が自宅の農場で羊を飼育し始めた頃、増える羊を育てるのに十分な牧草地を持っていなかった。ある日、車を運転していた時、草やクローバーがたくさん茂る15エーカー(約6ha)に及ぶソーラーファームが目についた。 「ここは、自分の羊にもってこいの場所。きっと誰かが草刈りにお金を払っているはず。私の羊だったら(除草を)より簡単にできる」と思い、その太陽光発電所の事業者に交渉に向かった。...Read More Here 

October 26, 2020

地域新電力8社、共同で500MWのエネルギー貯蔵を設置へ 「長周期」需給変動に対応、再エネ大量導入とレジリエンス強化

 Published at Nikkei Technology


「長周期」対応の重要性が増す

 米国では今年8月に起こった大規模な山火事、猛暑などで大停電が起こり、カリフォルニア州の電力システム(グリッド=電力系統)の信頼性とレジリエンスがまた大きく見直しされている。太陽光発電を含む再生可能エネルギーの導入量では他州を引き離してダントツのカリフォルニア州だが、再エネを効率良くグリッドに統合しつつ、信頼性を高め、災害などに対するレジリエンスを強化するには、電力を長期間、放電できる「長周期」エネルギー貯蔵調達が必要になってくる。

 カリフォルニア州では、大手電力会社だけではなく、地方自治体による地域新電力も長周期エネルギー貯蔵の調達へ乗り出した。

 今月(10月)カリフォルニア州の8つの米国コミュニティ・チョイス・アグリゲーション(CCA)が共同で出力500MWもの長周期エネルギー貯蔵の提案依頼書(RFP)の公募を出した(図1)。

図1●8つのCCA共同での長周期エネルギー貯蔵のRFP(出所:Silicon Valley Clean Energy)


ちなみに、CCAは日本の地域新電力に似ていて、市や郡などの地方自治体が設立し、自ら発電所を開発、または発電事業者から電力調達し、 既存の大手電力会社が所有する送配電網を利用し需要家に電力を供給する 電気小売り事業を展開している。カリフォルニア州では、電力小売りが全面自由化しておらず、3つの大手電力会社が電力の送配電と供給を地域独占しているが、2002年に成立し法律で、地方自治体がCCAを設立することにより、地域の需要家に電力供給先の選べるようになった。特にCCAは、既存の大手電力会社との差別化として、再エネの比率がより高いプランを提供し、その再エネも「地産地消」型で調達している。...Read More Here

October 14, 2020

2019年版・米企業の太陽光発電導入ランキング 3位はウォルマート…、では、1位と2位は?

 Published at Nikkei Mega Solar Business

企業の導入量は10年で15倍

 米国の大統領選挙まで、すでに1カ月を切った(投票日11月3日)。大統領選のテレビ討論会では環境問題に関する「グリーンディール」、「フラッキング」、そして「パリ協定」などが討論されている。

 ちなみに「グリーンディール」とは、気候変動対策をコロナ禍からの経済復興と位置付ける考え方、「フラッキング」とは、シェールオイルやシェールガスを水圧破砕による坑井掘削で生産する手法で、米国内で石油・天然ガス生産を飛躍的に伸ばした一方で、有害な化学薬剤を使うため地下水脈の汚染など環境問題が指摘されている。

 フラッキングの禁止か規制緩和か、パリ協定に復帰するのか否かなど、米国の環境政策が次の大統領で大きく変わると予想されている。

 2016年に発足した米トランプ政権が、気候変動対策の国際枠組み「パリ協定」から離脱すると発表した時、米国の再生可能エネルギー市場が大きく後退すると予測されたが、そんな懸念とは裏腹に、米国内では、企業による独自の気候変動対策に取り組む動きが加速した。

 つまり、米企業は、連邦政府の法令・規制、方針に頼らず、または、義務付け無しで、自主的にクリーンエネルギー への転換に向け舵をきっているのである。

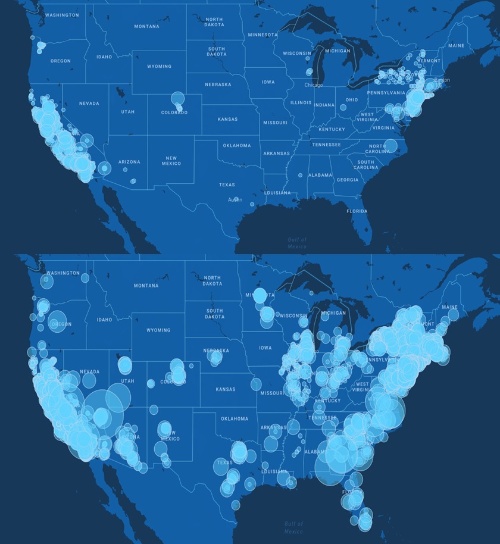
 実際、米国太陽エネルギー産業協会 (SEIA)によると、現在米国企業によって設置された太陽光発電容量は、10年前の2009年と比べると15倍にもなるという。2009年には、当時州政府による助成制度が確立していたカリフォルニア 州と東海岸のニュージャージー州に太陽光発電の導入は偏っていたが、その後、太陽光発電のコスト低下に伴い州政府の助成制度がほとんどなくなったにもかかわらず、企業による太陽光の導入は他の州でも拡大した(図1)。... Read More Here

図1●米国内における企業による太陽光発電導入量推移(上:2009年、下:2019年)(円の大きさは導入容量に比例), Credit SEIA